Obtenir un prêt immobilier quand on est travailleur indépendant n’est pas une affaire de chance, mais de préparation. Chaque mois, je reçois des TNS solides, rentables, parfois mieux payés que bien des salariés en CDI, qui se sont vu opposer un refus par leur propre banque. Voici le déroulé complet d’un dossier que nous avons bouclé cet été en Gironde, chiffres à l’appui.
Le cas présenté ci-dessous est réel dans sa mécanique, mais les prénoms et certains détails ont été modifiés pour préserver l’anonymat de mes clients.
Le projet : deux statuts, une maison en périphérie bordelaise
La situation de départ
Julien, 38 ans, est consultant en organisation. Il exerce en EURL à l’impôt sur les sociétés depuis un peu plus de quatre ans et dispose donc de trois bilans clôturés. Sa compagne Camille, 36 ans, est infirmière en CDI dans un établissement de la métropole. Pas d’enfant à charge, aucun crédit à la consommation ni de leasing en cours.
Leur cible : une maison de 105 m² à Villenave-d’Ornon, affichée à 385 000 €, soit environ 3 670 €/m². Un arbitrage très classique en Gironde. Le prix moyen dans Bordeaux intra-muros tourne autour de 4 300 à 4 500 €/m² à l’été 2026, et davantage encore sur les maisons : à budget égal, la première couronne offre le jardin et les mètres carrés que le centre ne permet plus.
Côté ressources, ils avaient constitué près de 86 000 € d’épargne, dont une réserve de précaution qu’ils tenaient à conserver intacte. Sur le papier, un bon dossier.
Pourquoi la première banque a dit non
Julien s’est d’abord tourné vers sa banque, celle de ses comptes personnels et professionnels depuis dix ans. Réponse : capacité d’emprunt insuffisante.
L’explication tient en une ligne : le conseiller n’avait retenu que la rémunération de gérance de Julien, soit 2 100 € net par mois, et ignoré purement et simplement le résultat dégagé par la société. Avec les 2 350 € de Camille, le revenu retenu tombait à 4 450 € mensuels. Le projet ressortait alors à 40,4 % de taux d’endettement, très au-dessus du plafond réglementaire.
Traduit en capacité d’achat : environ 301 000 € empruntables, contre 350 000 € nécessaires. Cinquante mille euros d’écart, uniquement dus à une lecture incomplète d’un bilan, dans une agence qui traite dix dossiers de salariés pour un dossier de TNS. Le rôle du courtier commence exactement là.
Ce que les banques regardent vraiment dans un prêt immobilier de travailleur indépendant
Trois bilans, et surtout une tendance
La grande majorité des établissements exigent trois exercices clôturés pour un TNS. Mais l’ancienneté seule ne suffit pas : ce qui emporte la décision, c’est la trajectoire du résultat net.
Dans le dossier de Julien, les résultats après rémunération du gérant étaient les suivants :
- Exercice 2023 : 16 000 €
- Exercice 2024 : 21 000 €
- Exercice 2025 : 26 000 €
Une progression régulière, sans à-coup. C’est ce profil-là qui rassure un analyste crédit — beaucoup plus qu’un chiffre d’affaires spectaculaire mais erratique. Un TNS dont le résultat chute une année sur trois partira toujours avec un handicap, même si la moyenne est bonne.
Résultat net : ne comptez pas deux fois les prélèvements
C’est le point technique du dossier, et celui sur lequel je vois passer le plus d’approximations. Un dirigeant qui laisse volontairement du résultat dans sa société n’est pas un emprunteur pauvre. Mais ce résultat n’est pas non plus un revenu disponible tant qu’il n’est pas sorti de la société.
Le piège classique consiste à lui appliquer un abattement pour charges sociales, comme s’il s’agissait d’un salaire. Or le résultat net inscrit au bilan a déjà supporté l’impôt sur les sociétés, à 25 %. Lui retrancher en plus 40 % de cotisations reviendrait à prélever deux fois sur la même somme, et à sous-estimer lourdement la capacité de l’emprunteur.
Le bon raisonnement consiste à comparer les deux voies de sortie possibles pour un même euro de bénéfice avant impôt :
| Pour 100 € de bénéfice avant impôt | Prélèvement | Net pour le dirigeant |
|---|---|---|
| Conservé dans la société | IS à 25 % | 75 € |
| Versé en rémunération | Cotisations TNS (≈ 45 % du net) | 69 € |
L’écart réel est faible : de l’ordre de 8 %. C’est cette différence-là, et elle seule, qu’il faut neutraliser. J’ai donc retenu un abattement prudentiel de 10 % sur le résultat net — pas davantage.
| Reconstitution du revenu de Julien | Montant |
|---|---|
| Rémunération de gérance (nette, mensuelle) | 2 100 € |
| Résultat net moyen sur 3 exercices, après IS | 21 000 €/an |
| Abattement prudentiel de 10 % (différentiel IS / cotisations TNS) | − 2 100 €/an |
| Complément de revenu retenu | 1 575 €/mois |
| Revenu mensuel retenu — Julien | 3 675 € |
| Revenu net — Camille (CDI) | 2 350 € |
| Revenu retenu du foyer | 6 025 €/mois |
Ce traitement n’est pas universel. Certaines banques préfèrent ne retenir que les dividendes effectivement distribués sur les trois derniers exercices, ce qui donne un résultat très différent selon la politique de distribution de la société. D’autres appliquent une décote forfaitaire quelle que soit la forme juridique. C’est précisément pour cela qu’un même dossier peut recevoir cinq réponses différentes de cinq banques — et pourquoi il faut savoir à qui l’adresser.
Pour que cette lecture soit acceptée, il faut la documenter : liasses fiscales complètes, comptes de résultat, avis d’imposition, relevés professionnels des douze derniers mois, et une note de présentation de l’activité expliquant le carnet de commandes et la récurrence des missions. Un dossier de TNS se défend, il ne se transmet pas.
L’apport et l’épargne résiduelle
Pour un salarié en CDI, un apport de 10 % couvrant les frais suffit souvent. Pour un indépendant, viser 15 à 20 % change la nature de la discussion. Et un point est encore plus déterminant : l’épargne résiduelle, ce qui reste sur les comptes une fois l’opération signée.
Julien et Camille conservaient 12 000 € après signature. C’est ce chiffre, plus que l’apport lui-même, qui a débloqué l’accord : il démontre qu’un trou d’air de deux ou trois mois d’activité ne met pas le crédit en danger. Si vous vous interrogez sur le bon niveau d’apport, j’ai détaillé le sujet dans cet article consacré à l’apport pour une résidence principale.
Le montage retenu, chiffre par chiffre
Nous avons présenté le dossier à cinq établissements, dont deux banques régionales de Nouvelle-Aquitaine habituées aux professions indépendantes. Trois accords sont revenus. Voici le plan de financement final.
| Poste | Montant |
|---|---|
| Prix du bien | 385 000 € |
| Frais de notaire (ancien, 8 %) | 30 800 € |
| Frais annexes (garantie, dossier, courtage) | 7 900 € |
| Coût total de l’opération | 423 700 € |
| Apport personnel (19,1 % du prix) | 73 700 € |
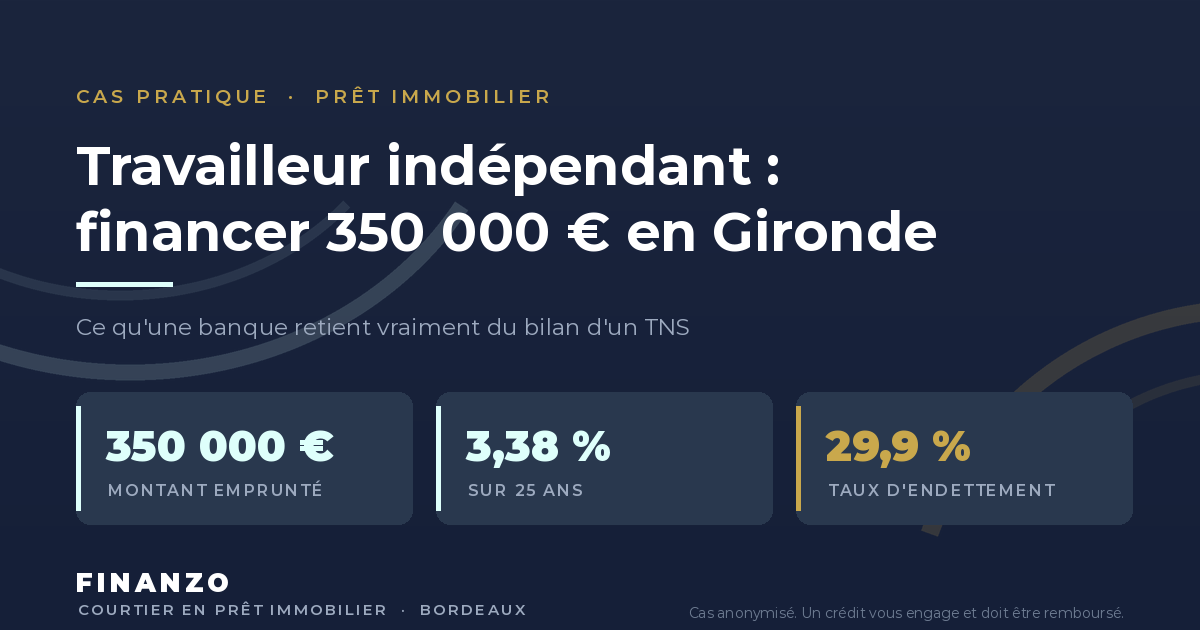
| Montant emprunté | 350 000 € |
| Épargne conservée après signature | 12 000 € |
Un mot sur les frais de notaire : dans l’ancien, tablez sur 8 % du prix. On lit souvent 7 %, et l’écart paraît anodin — sur ce dossier il représente pourtant près de 3 900 € à sortir en plus au moment de la signature. Je préfère surestimer ce poste au moment du plan de financement plutôt que d’annoncer une bonne nouvelle qui n’en est pas une.
| Conditions obtenues | Valeur |
|---|---|
| Durée | 25 ans (300 mois) |
| Taux nominal | 3,38 % |
| Mensualité hors assurance | 1 730 € |
| Assurance (délégation, 0,12 % par tête, quotités 100/100) | 70 € |
| Mensualité totale | 1 800 € |
| Taux d’endettement | 29,9 % |
| Reste à vivre mensuel | 4 225 € |
| Intérêts sur la durée totale | ≈ 168 900 € |
Deux remarques sur ces conditions. D’abord, 3,38 % se situe légèrement sous les moyennes de marché constatées sur 25 ans en août 2026, qui s’établissent autour de 3,45 %. Un TNS bien présenté n’est pas condamné à payer une surprime — c’est un point que je tenais à vérifier sur ce dossier. Pour le contexte de marché plus général, j’ai fait le point dans mon analyse des taux de la rentrée 2026.
Ensuite, le taux d’endettement de 29,9 % laisse une marge sous le plafond de 35 % fixé par le Haut Conseil de stabilité financière. Cette marge n’est pas un luxe pour un indépendant : elle est un argument.
Taux d’endettement et reste à vivre : deux indicateurs, pas un seul
Le taux d’endettement rapporte l’ensemble des mensualités de crédit, assurance comprise, aux revenus nets retenus. Ici : 1 800 € pour 6 025 €, soit 29,9 %. C’est la règle des 35 %, celle dont tout le monde parle.
Mais aucune banque ne s’arrête là. Elle regarde ensuite le reste à vivre : ce qui demeure disponible une fois la mensualité payée. Julien et Camille conservent 4 225 € par mois pour deux adultes sans enfant, quand la plupart des grilles internes exigent de l’ordre de 800 à 1 000 € par adulte et 300 à 400 € par enfant.
Cette distinction est loin d’être théorique. Un foyer modeste à 33 % d’endettement peut être refusé quand un foyer aisé passe à 34 %, parce que le reste à vivre du premier ne couvre pas les charges courantes. Pour un indépendant, dont les revenus fluctuent par nature, un reste à vivre confortable pèse encore plus lourd dans la décision : c’est le coussin qui absorbe un mois creux.
L’assurance emprunteur : le levier qu’on oublie de négocier
Le contrat groupe proposé par la banque prêteuse revenait à 0,64 % du capital initial pour les deux têtes cumulées, soit 187 € par mois. Nous avons mis en place une délégation d’assurance à 0,12 % par tête, soit 70 € par mois pour une couverture équivalente en quotités 100/100.
| Contrat groupe | Délégation | |
|---|---|---|
| Taux par tête | 0,34 % et 0,30 % | 0,12 % et 0,12 % |
| Taux cumulé annuel | 0,64 % | 0,24 % |
| Coût mensuel | 187 € | 70 € |
| Coût sur 25 ans | ≈ 56 000 € | ≈ 21 000 € |
| Économie estimée : environ 35 000 € sur la durée du prêt | ||
Ces montants dépendent entièrement de l’âge, de l’état de santé, de la profession et des garanties retenues : ils ne sont pas transposables tels quels. Un tarif à 0,12 % correspond ici à deux profils jeunes, non-fumeurs, sans antécédent médical et exerçant une activité sans risque particulier. Mais l’ordre de grandeur de l’écart, lui, se répète dossier après dossier.
Et si vous avez déjà signé sans y penser, rien n’est perdu : depuis la loi Lemoine, la résiliation de l’assurance de prêt est possible à tout moment, sans frais ni date anniversaire. Je reviens plus longuement sur ce levier dans cet article dédié à l’assurance emprunteur.
Ce que je retiens de ce dossier
- Un refus n’est pas un verdict. Dans neuf cas sur dix, c’est une lecture du dossier qui est en cause, pas la solvabilité de l’emprunteur.
- Le résultat net compte, mais on ne le prélève qu’une fois. Il a déjà supporté l’IS : lui appliquer en plus un abattement plein pour charges sociales, c’est amputer artificiellement la capacité du client.
- Le reste à vivre compte autant que les 35 %. Deux dossiers au même taux d’endettement ne se valent pas.
- Chiffrez les frais au plus juste dès le départ. Entre le notaire à 8 % et les frais annexes, ce projet mobilise près de 39 000 € qui ne financent pas un mètre carré.
- Toutes les banques n’ont pas la même grille. Les établissements régionaux et certaines caisses mutualistes de Nouvelle-Aquitaine analysent les bilans avec plus de finesse que d’autres.
- L’assurance se négocie séparément du taux. Elle représente encore plus de 10 % du coût total du crédit après optimisation.
Un prêt immobilier de travailleur indépendant demande simplement plus de préparation qu’un dossier salarié — pas de miracle, du travail de montage. Chaque situation reste étudiée au cas par cas, et aucun accord bancaire ne peut être garanti à l’avance.
Questions fréquentes
Combien d’années d’activité faut-il pour emprunter en tant que TNS ?
La grande majorité des banques demandent trois exercices clôturés. Certains établissements acceptent deux bilans lorsque l’activité est très rentable, que l’apport dépasse 20 % et que le parcours antérieur est cohérent avec l’activité exercée — par exemple un salarié devenu consultant dans son propre secteur.
La banque retient-elle mon chiffre d’affaires, mon résultat ou ma rémunération ?
Le chiffre d’affaires n’a aucune valeur pour un analyste crédit. En société à l’impôt sur les sociétés, la base est votre rémunération de gérance, à laquelle peut s’ajouter le résultat net après impôt sur les sociétés. Attention à ne pas le pénaliser deux fois : l’IS ayant déjà été payé, seul le différentiel avec les cotisations TNS qui s’appliqueraient en cas de versement doit être neutralisé, soit une décote de l’ordre de 10 %. En entreprise individuelle ou en micro-entreprise, c’est le bénéfice déclaré, après abattement le cas échéant, moyenné sur trois exercices.
Quelle différence entre taux d’endettement et reste à vivre ?
Le taux d’endettement est un ratio : mensualités assurance comprise divisées par revenus nets, plafonné à 35 %. Le reste à vivre est un montant en euros : ce qu’il vous reste chaque mois une fois la mensualité réglée. Les deux sont examinés ensemble, et un reste à vivre insuffisant peut faire refuser un dossier pourtant conforme aux 35 %.
Un indépendant paie-t-il un taux plus élevé qu’un salarié ?
Pas systématiquement. À dossier équivalent — apport, épargne résiduelle, tenue de compte, ancienneté — un TNS peut obtenir les mêmes conditions qu’un CDI, comme dans le cas présenté ici. La différence se joue davantage sur le nombre de banques prêtes à étudier le dossier que sur le taux lui-même.
Parlons de votre projet
Si vous êtes indépendant, gérant, profession libérale ou freelance et que vous préparez un achat en Gironde ou en Nouvelle-Aquitaine, je vous propose un échange gratuit et sans engagement pour regarder vos bilans et évaluer votre capacité réelle. Mieux vaut cadrer le financement avant de faire une offre que de découvrir un blocage après le compromis.
Prendre rendez-vous avec Finanzo — ou testez d’abord votre capacité d’emprunt avec nos simulateurs.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Les chiffres présentés dans cet article illustrent un dossier particulier et ne constituent ni une offre, ni une promesse de résultat.


Laisser un commentaire