Le rachat de crédit immobilier était devenu un sujet mort entre 2022 et 2024 : quand les taux montent, il n’y a rien à racheter. En 2026, la donne a changé. Les emprunteurs qui ont signé au plus haut, fin 2023 ou début 2024, se retrouvent aujourd’hui avec un écart de taux suffisant pour envisager l’opération. Je vous détaille ici un dossier récent que j’ai accompagné en Gironde, chiffres à l’appui.
Pourquoi le rachat de crédit immobilier redevient un sujet en 2026
Un écart de taux qui s’est rouvert
En août 2026, les barèmes des banques tournent autour de 3,30 % sur 15 ans, 3,40 % sur 20 ans et 3,50 % sur 25 ans, hors assurance. Les meilleurs dossiers descendent un peu en dessous. Rien de spectaculaire, mais il faut se souvenir d’où l’on vient.
Fin 2023, les mêmes durées se négociaient au-delà de 4 %, parfois 4,40 % sur 25 ans pour un dossier moyen. C’est précisément cette génération d’emprunteurs qui a aujourd’hui une carte à jouer. L’écart d’un point que l’on retrouve entre leur taux et les conditions actuelles est le seuil à partir duquel un rachat commence à faire sens.
J’ai détaillé le contexte de taux de cette rentrée dans un article dédié : pourquoi la rentrée 2026 est décisive sur les taux de crédit immobilier.
Le marché bordelais rend l’opération plus lisible
À Bordeaux, le prix moyen se situe autour de 4 300 à 4 500 €/m² selon les baromètres, après plusieurs trimestres de correction. Les biens achetés en 2023 l’ont souvent été à un prix proche, voire légèrement supérieur.
Concrètement, cela veut dire que le ratio entre le capital restant dû et la valeur du bien reste sain pour la plupart des dossiers girondins de cette période. C’est un point que les banques regardent de près quand elles étudient une reprise de prêt : elles veulent une garantie qui couvre confortablement l’encours.
Le dossier de Camille et Julien : 265 000 € empruntés en novembre 2023
Exemple anonymisé, représentatif de plusieurs dossiers traités cette année. Camille et Julien, 36 et 38 ans, salariés en CDI, ont acheté une maison à Bègles fin 2023.
La situation de départ
- Capital emprunté : 265 000 € sur 25 ans
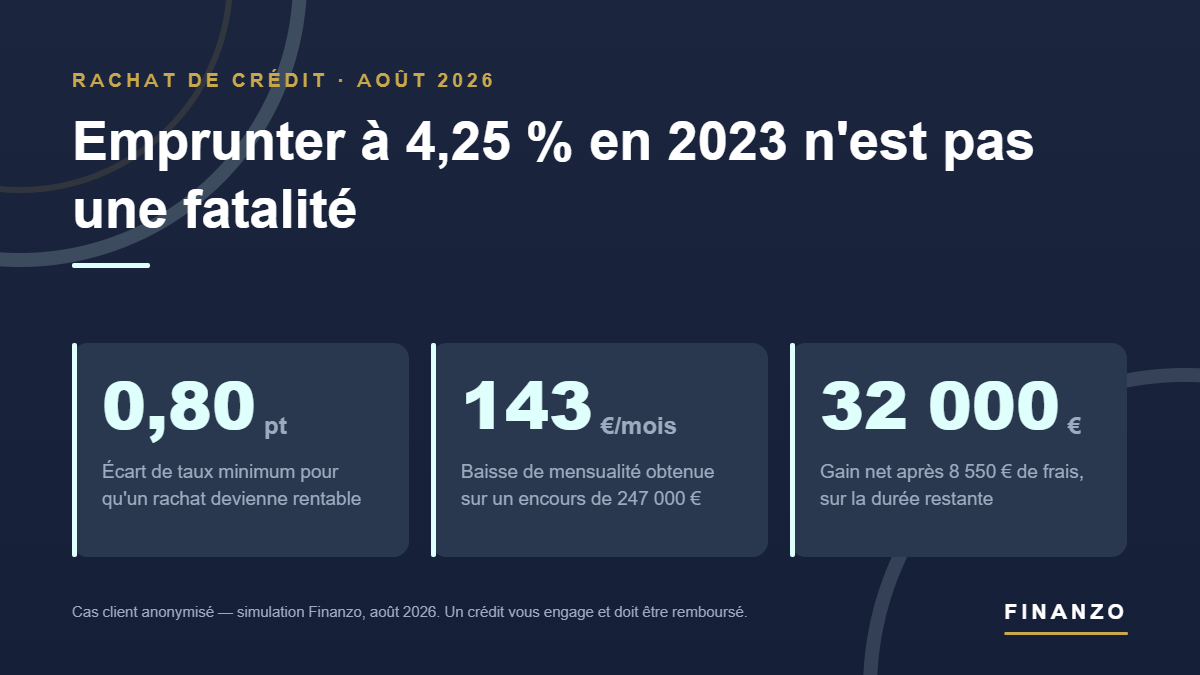
- Taux nominal : 4,25 % hors assurance
- Assurance groupe de la banque : 0,34 % sur capital initial, soit 75 € par mois
- Mensualité totale : 1 511 €
- Capital restant dû en septembre 2026 : environ 247 000 €, sur 266 mensualités restantes
Ils sont venus me voir avec une idée simple : « on a l’impression d’avoir signé au pire moment ». C’est vrai sur le taux. Ça ne l’est pas forcément sur le prix d’achat, ni sur ce qu’on peut faire aujourd’hui.
Ce que le rachat a permis
Après consultation de plusieurs établissements, dont deux banques régionales bien implantées en Nouvelle-Aquitaine, le dossier a été repris à 3,45 % sur 22 ans, avec une assurance déléguée à 0,15 %.
| Prêt d’origine | Après rachat | |
|---|---|---|
| Capital concerné | 247 000 € | 247 000 € |
| Taux hors assurance | 4,25 % | 3,45 % |
| Durée restante | 266 mois | 264 mois |
| Mensualité hors assurance | 1 436 € | 1 337 € |
| Assurance mensuelle | 75 € | 31 € |
| Mensualité totale | 1 511 € | 1 368 € |
Soit 143 € de moins chaque mois, sans allonger la durée du prêt — elle est même très légèrement raccourcie. Sur la durée restante, l’économie d’intérêts s’élève à environ 29 000 €, à laquelle s’ajoutent près de 11 700 € sur l’assurance emprunteur.
Une fois les frais déduits, le gain net du dossier ressort autour de 32 000 €.
Les frais qu’il ne faut jamais oublier de compter
C’est là que beaucoup de simulations trouvées en ligne se trompent. Un rachat de crédit immobilier n’est pas gratuit : on solde un prêt et on en ouvre un autre. Trois postes de coûts sont à intégrer systématiquement.
| Poste | Montant dans ce dossier | Règle générale |
|---|---|---|
| Indemnités de remboursement anticipé | 5 250 € | Plafonnées à 6 mois d’intérêts au taux moyen du prêt, sans dépasser 3 % du capital restant dû |
| Frais de garantie du nouveau prêt | 2 400 € | Environ 1 % du capital pour une caution |
| Frais de dossier bancaire | 900 € | Souvent négociables |
| Total | 8 550 € |
Le plafonnement des indemnités de remboursement anticipé est fixé par le Code de la consommation ; vous en trouverez le rappel officiel sur le site du ministère de l’Économie. Sachez aussi que votre banque doit vous communiquer gratuitement, sur simple demande écrite, le chiffrage exact de ces indemnités.
Dans le dossier de Camille et Julien, ces 8 550 € ont été intégrés au nouveau financement. C’est la raison pour laquelle le capital repris couvre l’encours et les frais, et non le seul capital restant dû.
Les quatre conditions pour qu’un rachat soit rentable
Je refuse plus de dossiers de rachat que je n’en monte. Voici les critères que j’applique avant même de solliciter une banque.
- Un écart d’au moins 0,8 point entre le taux actuel et le taux atteignable. En dessous, les frais mangent le gain.
- Un capital restant dû significatif, généralement au-delà de 70 000 €. Le gain se calcule sur un encours, pas sur un pourcentage.
- Un prêt encore dans son premier tiers. Un crédit amortissable concentre les intérêts sur les premières années : passé la moitié du remboursement, l’opération perd presque tout son intérêt.
- Une situation professionnelle stable. Une banque qui reprend un prêt refait l’étude complète, comme pour un premier achat.
Un cinquième point mérite d’être posé : que voulez-vous faire du gain ? Baisser la mensualité, comme ici, ou raccourcir la durée en gardant la même échéance. Les deux se défendent. La seconde option maximise l’économie totale mais n’apporte aucune respiration budgétaire. C’est un arbitrage personnel, et je préfère qu’il soit posé clairement avant de lancer les démarches. Le sujet de la durée est d’ailleurs central en ce moment, comme je l’explique dans mon article sur l’allongement des durées de prêt en 2026.
Renégocier avec sa banque ou faire racheter ailleurs ?
La première démarche reste de solliciter sa banque. Une renégociation interne évite les indemnités de remboursement anticipé et les frais de garantie : seul un avenant est facturé, souvent quelques centaines d’euros. Quand elle aboutit, c’est mécaniquement l’option la plus rentable.
Le problème est qu’elle aboutit rarement d’elle-même. Une banque n’a aucun intérêt spontané à réduire la marge d’un prêt déjà signé. Ce qui la fait bouger, c’est une offre concurrente réelle et chiffrée. C’est une grande partie de mon travail : construire ce rapport de force, puis laisser le client choisir.
Dans le dossier présenté ici, la banque d’origine a proposé 3,90 %. Le rachat externe à 3,45 %, assurance déléguée comprise, restait nettement plus intéressant malgré les frais.
Le réflexe à avoir même sans rachat
Si aucun des quatre critères ci-dessus n’est rempli, il reste un levier accessible à tout le monde et sans condition de taux : le changement d’assurance emprunteur. Depuis la loi Lemoine, la résiliation est possible à tout moment, sans frais ni préavis, à condition de présenter des garanties équivalentes.
Dans le cas de Camille et Julien, ce seul levier représentait déjà 44 € par mois. J’y consacre un article complet : l’assurance emprunteur, un levier d’optimisation souvent sous-estimé.
Questions fréquentes sur le rachat de crédit immobilier
À partir de quel écart de taux un rachat est-il rentable ?
En pratique, à partir de 0,8 à 1 point d’écart, à condition que le capital restant dû dépasse 70 000 € et que le prêt soit encore dans son premier tiers de remboursement. En dessous de ce seuil, les indemnités de remboursement anticipé et les frais de garantie absorbent l’essentiel du gain.
Peut-on racheter un prêt immobilier deux fois ?
Oui, aucune limite légale n’existe. Mais chaque opération génère de nouveaux frais de garantie et de dossier. Un second rachat n’a de sens que si l’écart de taux est à nouveau très marqué, ce qui suppose une baisse importante des barèmes entre les deux opérations.
Le rachat de crédit immobilier fait-il perdre le prêt à taux zéro ?
Non, mais il demande de la vigilance. Le PTZ est un prêt distinct, sans intérêts : il n’y a aucun intérêt à le racheter. Dans un dossier qui en comporte un, on rachète uniquement le prêt principal et on laisse le PTZ courir. Cela suppose que la nouvelle banque accepte de prendre la garantie en second rang, ce qui se négocie au cas par cas.
Faisons le point sur votre dossier
Si vous avez emprunté entre 2023 et début 2024, votre rachat de crédit immobilier mérite au minimum une étude chiffrée. Elle prend une trentaine de minutes et repose sur trois documents : votre offre de prêt, votre dernier tableau d’amortissement et votre décompte de capital restant dû.
Chaque situation est différente et le résultat dépend de votre profil, de votre bien et de la banque qui reprend le dossier. Aucun résultat ne peut être garanti à l’avance : je vous dirai aussi, le cas échéant, que l’opération ne vaut pas la peine. C’est arrivé plus d’une fois cette année.
Prenez rendez-vous pour un échange gratuit et sans engagement — à Bordeaux, en Gironde ou à distance.
Les montants indiqués correspondent à un dossier réel anonymisé, arrondis, et n’ont pas valeur d’offre. Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.


Laisser un commentaire