Changer d’assurance emprunteur est un droit depuis la loi Lemoine. Dans les faits, la banque et l’assureur conservent plusieurs leviers pour freiner un dossier — un seuil calculé à leur façon, une période de transition mal couverte, une exclusion glissée dans les conditions générales. À partir du 1er septembre 2026, trois de ces leviers sautent. Voici ce qui change concrètement, et pourquoi certains dossiers refusés l’an dernier méritent d’être ressortis du tiroir.
Ce que le CCSF a acté en juin 2026
Le Comité consultatif du secteur financier (CCSF) réunit les banques, les compagnies d’assurance, les associations de consommateurs et les pouvoirs publics. Il ne vote pas la loi : il rend des avis auxquels les professionnels s’engagent. C’est moins spectaculaire qu’un texte législatif, mais dans l’assurance emprunteur, c’est souvent là que se joue la pratique réelle du marché.
Son avis rendu en juin 2026 part d’un constat simple : quatre ans après la loi Lemoine, les assureurs n’interprètent toujours pas les mêmes règles de la même manière. Trois sujets sont visés — le calcul du seuil de 200 000 €, la continuité des garanties lors d’un changement, et les exclusions liées aux maladies déjà connues. Les premiers engagements s’appliquent au 1er septembre 2026, avec une généralisation échelonnée entre janvier et juin 2027 selon les mesures.
1. Le seuil de 200 000 € ne comptera plus que vos crédits immobiliers
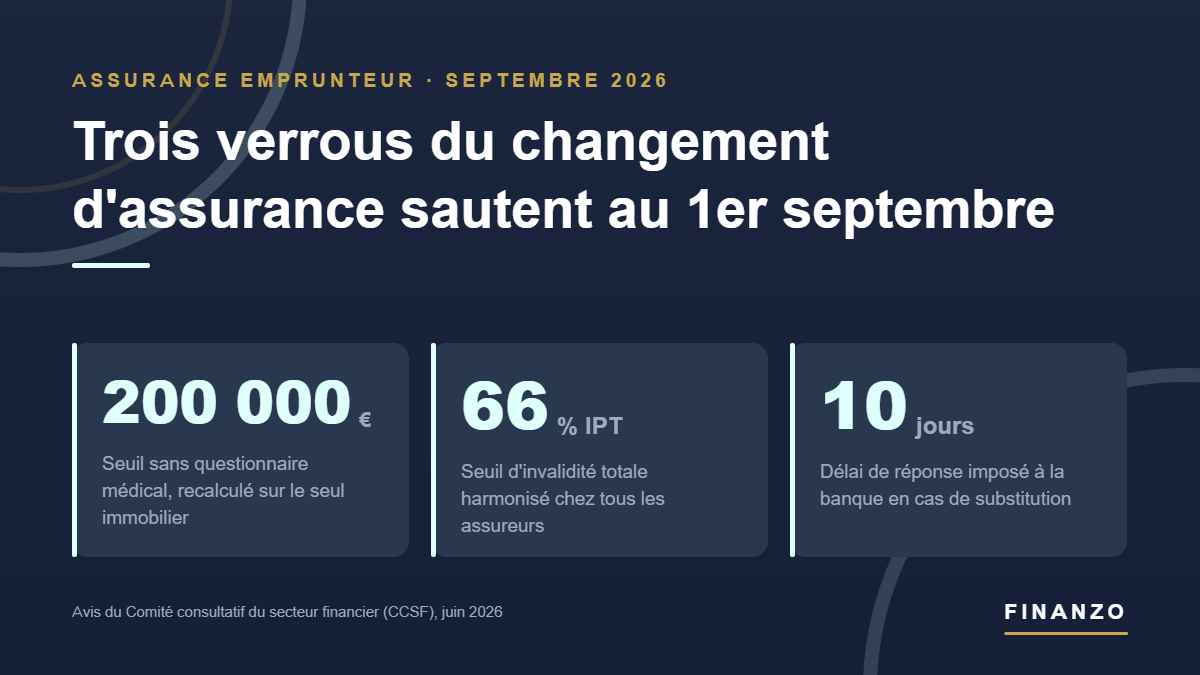
Depuis 2022, la loi Lemoine supprime le questionnaire médical lorsque deux conditions sont réunies : la part assurée par emprunteur ne dépasse pas 200 000 €, et le crédit est intégralement remboursé avant le 60e anniversaire de l’assuré. C’est une avancée majeure pour toute personne ayant un antécédent de santé.
Le problème tenait au mot « crédit ». Certains assureurs ne retenaient que l’immobilier ; d’autres additionnaient les prêts à la consommation, certains prêts professionnels, voire des financements sans aucun lien avec le projet. Résultat : un emprunteur pouvait franchir artificiellement le seuil et se retrouver à remplir un questionnaire médical — avec, à la clé, une surprime ou une exclusion.
À partir du 1er septembre, seuls seront pris en compte pour apprécier le seuil :
- l’acquisition d’un logement,
- la construction d’un bien immobilier,
- les travaux sur un immeuble d’habitation ou à usage mixte.
Sont explicitement exclus du calcul les crédits à la consommation, les prêts souscrits exclusivement pour une activité professionnelle et les autres financements non immobiliers. La généralisation est prévue au plus tard le 1er juin 2027.
Un cas typique. Un emprunteur assure 185 000 € sur son prêt immobilier et rembourse par ailleurs un crédit auto de 20 000 €. Chez un assureur qui additionnait tout, il affichait 205 000 € et basculait dans le questionnaire médical. Après le 1er septembre, seuls ses 185 000 € comptent : il reste sous le seuil, et son dossier passe sans formalité de santé.
2. Fin des « trous de garantie » quand vous changez d’assurance
C’est le risque le moins connu de la substitution, et probablement le plus grave. Lorsqu’un emprunteur résilie son ancien contrat, le nouveau prend le relais — mais avec ses propres délais de franchise et de carence. Si un arrêt de travail survient pendant cette zone grise, l’ancien assureur estime que le contrat est résilié, le nouveau que la franchise n’est pas purgée, et l’emprunteur découvre le problème au pire moment : quand il demande la prise en charge de ses mensualités.
Le CCSF tranche la répartition des responsabilités :
- l’ancien assureur continue de prendre en charge un sinistre déclaré avant la résiliation ;
- cette prise en charge couvre aussi les conséquences directes de ce sinistre, y compris une invalidité qui surviendrait dans le prolongement d’un arrêt de travail continu ;
- en revanche, une rechute intervenant après la prise d’effet du nouveau contrat relève du nouvel assureur.
Application au 1er septembre 2026, généralisation au plus tard le 1er janvier 2027. Pour les emprunteurs qui hésitaient à changer d’assurance par crainte de se retrouver découverts quelques semaines, l’objection tombe.
3. Les exclusions sur les maladies déjà connues remises en cause
En supprimant le questionnaire médical, la loi Lemoine a privé les assureurs de leur outil de sélection habituel. Certains ont réagi en introduisant des clauses d’exclusion visant les pathologies diagnostiquées avant la souscription.
L’effet est parfois brutal. Une personne ayant simplement consulté pour des douleurs lombaires avant de changer d’assurance pouvait se voir refuser toute indemnisation plusieurs mois plus tard, lorsque ces douleurs finissaient par nécessiter une intervention et un arrêt de travail.
Pour le CCSF, exclure les maladies connues tout en supprimant le questionnaire revient à réintroduire indirectement une sélection médicale — ce qui contredit l’esprit de la réforme. Ces clauses, générales ou ciblées, sont donc jugées non conformes, et leur disparition fera l’objet d’un suivi dans les prochaines années.
En prime : des seuils d’invalidité enfin comparables
Jusqu’ici, chaque assureur pouvait retenir ses propres barèmes d’invalidité, ce qui rendait la comparaison de deux contrats à peu près impossible pour un non-spécialiste. Les professionnels se sont engagés sur des références communes : 66 % pour l’invalidité permanente totale (IPT) et 33 % pour l’invalidité permanente partielle (IPP). Entrée en vigueur progressive à partir du 1er septembre 2026, généralisation à tous les nouveaux contrats au 1er juin 2027.
Ce que ça représente en euros pour un emprunteur girondin
L’assurance de prêt pèse couramment entre 20 et 40 % du coût total d’un crédit immobilier sur 20 ans. C’est très souvent le dernier poste réellement négociable une fois l’offre de prêt signée — le taux, lui, est figé.
Une illustration. Sur un capital de 250 000 € emprunté sur 20 ans, un contrat groupe bancaire à 0,36 % du capital initial représente 75 € par mois, soit 18 000 € sur la durée du prêt. Une délégation à 0,15 % ramène la cotisation à environ 31 € par mois, soit 7 500 €. L’écart approche 10 500 €. Il s’agit d’une simulation à titre d’exemple : le tarif réel dépend de l’âge, de l’état de santé, de la profession, du statut fumeur et du niveau de garanties retenu.
Rapporté aux taux d’août 2026 — de l’ordre de 3,44 % sur 20 ans hors assurance — cet écart pèse davantage sur le coût final que les quelques centièmes de point qu’on arrache parfois en négociation bancaire.
Faut-il attendre le 1er septembre pour changer ?
Dans la majorité des cas, non. La loi Lemoine permet déjà de résilier à tout moment, sans frais ni pénalité, à n’importe quel stade du crédit. La banque dispose de 10 jours pour répondre à la demande de substitution et ne peut refuser que pour un seul motif : la non-équivalence des garanties au regard des critères CCSF retenus lors de l’octroi du prêt.
Attendre quelques semaines a du sens dans deux situations précises :
- vous avez essuyé un refus ou subi un questionnaire médical parce qu’un crédit à la consommation ou un prêt professionnel vous faisait dépasser le seuil des 200 000 € ;
- vous avez un arrêt de travail en cours, ou un antécédent récent, et vous redoutiez précisément le trou de garantie pendant la transition.
Une réserve, en revanche : ces engagements s’appliquent progressivement. Tous les assureurs ne basculeront pas le 1er septembre au matin, et la généralisation s’étale jusqu’à mi-2027. Concrètement, cela signifie qu’il faudra vérifier contrat par contrat — et que deux offres apparemment comparables ne le seront pas encore tout à fait cet automne.
Le vrai sujet reste l’équivalence des garanties
Ces trois évolutions facilitent le changement d’assurance, elles ne le rendent pas automatique. Le motif de refus le plus fréquent reste la non-équivalence des garanties, et il tient rarement au prix : mode d’indemnisation forfaitaire ou indemnitaire, durée de franchise sur l’ITT, définition de l’incapacité, couverture des affections dorsales et des troubles psychiques, limites d’âge. Deux contrats affichant la même cotisation peuvent protéger très différemment.
C’est précisément le travail que je fais sur chaque dossier : vérifier que le nouveau contrat coche les critères exigés par votre banque avant de déposer la demande, pour éviter un refus qui vous ferait perdre plusieurs semaines.
Vous avez un prêt immobilier en cours à Bordeaux ou en Gironde et vous n’avez jamais fait étudier votre assurance emprunteur ? C’est le bon moment pour poser les chiffres. Parlons-en.
Sources : avis du Comité consultatif du secteur financier (CCSF) sur l’assurance emprunteur, juin 2026 ; loi n° 2022-270 du 28 février 2022 dite loi Lemoine. Les simulations chiffrées sont données à titre d’illustration et ne constituent pas une offre.


Laisser un commentaire