La durée de prêt immobilier atteint aujourd’hui des niveaux qu’on n’avait jamais observés en France. En juillet 2026, plus d’un crédit sur deux a été accordé sur 25 ans ou plus. Ce n’est pas un détail technique : c’est devenu le principal levier qui permet à un dossier de passer, à Bordeaux comme ailleurs en Gironde. Voici ce qui se joue derrière ce chiffre, et comment l’utiliser sans le subir.
Ce que disent les chiffres de l’été 2026
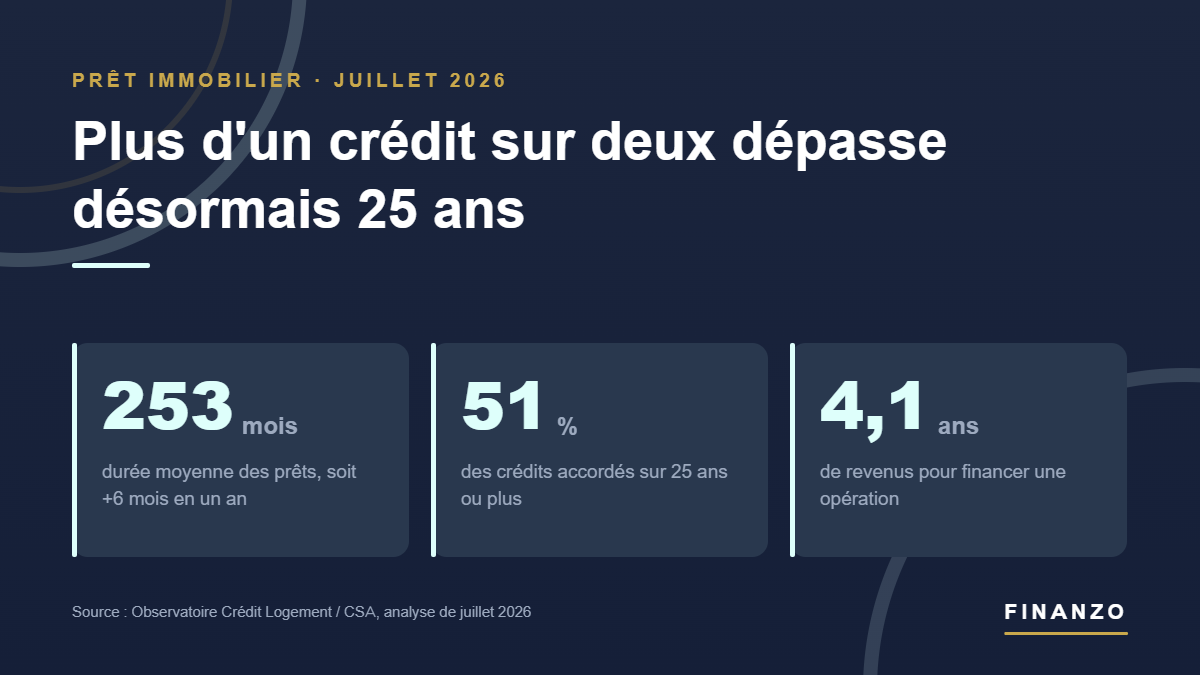
Les données de l’Observatoire Crédit Logement / CSA pour juillet 2026 sont sans ambiguïté. La durée moyenne des prêts accordés s’établit à 253 mois, soit environ 21 ans, et s’est allongée de 6 mois sur un an.
Pour les seules opérations d’accession, dans le neuf comme dans l’ancien, elle grimpe à 265 mois — un peu plus de 22 ans, un niveau historiquement élevé. Mais le basculement le plus parlant concerne la part des prêts longs dans la production bancaire :
| Part des prêts accordés sur 25 ans ou plus | Proportion |
|---|---|
| 2019 | 38,5 % |
| Moyenne 2025 | 46,8 % |
| Juillet 2026 | 51,0 % |
En parallèle, les prêts courts s’effacent : les crédits de moins de 15 ans ne représentent plus que 5,1 % de la production en juillet 2026, contre 10,6 % en 2019.
Pourquoi les banques allongent la durée de prêt immobilier
Le coût des opérations progresse plus vite que les revenus
C’est le cœur du sujet. Sur les sept premiers mois de 2026, les revenus des emprunteurs ont augmenté de 1,1 % en glissement annuel, tandis que le coût des opérations financées progressait de 2,5 %. L’écart se creuse.
Résultat : le coût relatif d’une opération immobilière atteint 4,1 années de revenus en juillet 2026, et l’indicateur de solvabilité de la demande décroche. Quand le prix du bien grimpe plus vite que le salaire, il ne reste que deux variables d’ajustement : l’apport, ou la durée.
Un environnement de taux moins accommodant
La Banque centrale européenne a relevé ses trois taux directeurs de 25 points de base le 11 juin 2026, première hausse depuis trois ans. Les banques ont ajusté leurs barèmes progressivement, sans brutalité : en juillet 2026, le taux moyen toutes durées confondues s’établit à 3,30 %, contre 3,26 % en juin.
J’ai détaillé cette mécanique dans mon article sur les taux de crédit immobilier à la rentrée 2026. Ce qu’il faut retenir ici : l’allongement des durées contribue lui-même à la hausse du taux moyen affiché, à hauteur d’environ 8 points de base depuis avril, puisque les prêts longs sont mécaniquement plus chers.
Ce que l’allongement change concrètement pour votre projet
Prenons un exemple simple : un emprunt de 250 000 €, aux taux moyens observés en juillet 2026 par l’Observatoire Crédit Logement / CSA, hors assurance emprunteur et hors frais.
| Durée | Taux moyen | Mensualité | Intérêts totaux |
|---|---|---|---|
| 15 ans | 3,11 % | 1 740 € | ≈ 63 100 € |
| 20 ans | 3,16 % | 1 407 € | ≈ 87 600 € |
| 25 ans | 3,26 % | 1 220 € | ≈ 115 900 € |
Passer de 20 à 25 ans fait tomber la mensualité de 187 €. Sur un dossier serré, c’est souvent ce qui fait la différence entre un accord et un refus.
Mais l’addition existe : environ 28 000 € d’intérêts supplémentaires. Allonger la durée de prêt immobilier n’est ni bon ni mauvais en soi — c’est un arbitrage entre accessibilité immédiate et coût total, et cet arbitrage se raisonne dossier par dossier.
À l’inverse, si l’on raisonne à mensualité constante : avec 1 100 € par mois, vous empruntez environ 195 500 € sur 20 ans, contre 225 500 € sur 25 ans. Trente mille euros de pouvoir d’achat immobilier en plus. Pour affiner votre propre équation, mon outil de calcul de capacité d’emprunt vous donne un premier ordre de grandeur.
Le cadre HCSF : jusqu’où peut-on aller ?
L’allongement n’est pas illimité. Les règles du Haut Conseil de stabilité financière, confirmées sans assouplissement en 2026, encadrent strictement les banques :
- 25 ans maximum pour la durée du crédit ;
- 27 ans possibles en cas de différé d’amortissement, notamment dans le neuf ou lorsque les travaux représentent au moins 10 % de l’opération ;
- 35 % de taux d’effort maximum, assurance emprunteur comprise ;
- une marge de flexibilité de 20 % de la production trimestrielle, que chaque banque utilise selon sa propre politique.
Cette marge de 20 % est précisément l’espace dans lequel je travaille pour les dossiers qui sortent du cadre. Savoir quelle banque en dispose encore au moment où vous déposez votre dossier fait souvent plus pour le résultat que 0,10 % négocié sur le taux.
À Bordeaux et en Gironde, une équation qui se détend un peu
Le contexte local joue en votre faveur, et c’est une bonne nouvelle qui compense en partie la contrainte de financement. Selon les données de la Chambre des notaires de la Gironde, les appartements bordelais reculent de 2,4 % pour s’établir à 4 110 €/m². La maison individuelle sur le territoire de Bordeaux Métropole se replie également de 2,4 %, à 331 900 €. Sur le bassin d’Arcachon, la correction est plus marquée encore, avec un recul de 10,6 % à 4 910 €/m².
Concrètement, un même budget finance aujourd’hui quelques mètres carrés de plus qu’il y a deux ans à Bordeaux, et la négociation redevient possible. Autre réalité de terrain : les banques régionales et les caisses locales de Nouvelle-Aquitaine n’ont pas toutes la même appétence selon les périodes. Certaines défendent leur part de marché sur les primo-accédants bordelais, d’autres se replient sur les patrimoines constitués. Cela se vérifie dossier par dossier.
Mon conseil : allonger, oui, mais avec une stratégie de sortie
Ce que je dis à mes clients quand nous partons sur 25 ans, c’est qu’une durée de prêt immobilier n’est pas une condamnation à perpétuité. Un crédit se pilote.
- Négociez la modularité des échéances dès l’offre : la plupart des contrats permettent d’augmenter la mensualité de 10 à 30 % après un ou deux ans, ce qui raccourcit d’autant la durée réelle.
- Vérifiez les conditions de remboursement anticipé partiel, et faites-les exonérer d’indemnités quand c’est négociable.
- Travaillez l’assurance emprunteur. Sur 25 ans, elle pèse lourd dans le coût total, et la loi Lemoine permet d’en changer à tout moment. C’est le poste sur lequel les économies sont les plus rapides à obtenir : j’en parle en détail dans mon article sur l’assurance emprunteur comme levier d’optimisation.
Un mot de prudence, enfin. La production de crédits s’est nettement contractée entre mai et juillet 2026, de plus de 20 % par rapport à la même période de 2025. Les banques deviennent plus sélectives, mais elles ont aussi des objectifs à tenir. Un dossier bien construit et bien orienté garde toutes ses chances.
Questions fréquentes
Quelle est la durée moyenne d’un prêt immobilier en 2026 ?
En juillet 2026, la durée moyenne des prêts immobiliers accordés en France s’établit à 253 mois, soit environ 21 ans. Pour les opérations d’accession à la propriété, dans le neuf comme dans l’ancien, elle atteint 265 mois, soit un peu plus de 22 ans. Ces durées se sont allongées de 6 mois sur un an.
Peut-on emprunter sur plus de 25 ans ?
La recommandation du HCSF fixe la durée maximale à 25 ans, portée à 27 ans lorsque le crédit comporte un différé d’amortissement — cas fréquent dans le neuf ou lorsque les travaux représentent au moins 10 % du coût de l’opération. Au-delà, seule la marge de flexibilité de 20 % dont dispose chaque banque peut être mobilisée, et elle reste rare.
Vaut-il mieux emprunter sur 20 ou 25 ans ?
Cela dépend de votre horizon de détention, de vos perspectives de revenus et de votre épargne de précaution. Sur 25 ans, la mensualité baisse et la capacité d’emprunt augmente, mais le coût total des intérêts est nettement supérieur. Si vous envisagez de revendre dans huit à dix ans, l’écart de coût réel est bien moindre qu’il n’y paraît.
En résumé
L’allongement de la durée de prêt immobilier est aujourd’hui le principal amortisseur du marché : il permet à des projets de se boucler malgré des prix élevés et des taux qui remontent doucement. Utilisé consciemment, avec une stratégie de remboursement et une assurance emprunteur optimisée, c’est un outil. Subi, c’est une facture.
Chaque situation est étudiée au cas par cas : aucune durée n’est bonne dans l’absolu, et aucun résultat ne peut être garanti à l’avance. Si vous préparez un achat à Bordeaux ou en Gironde et que vous voulez y voir clair sur la durée qui correspond réellement à votre profil, prenons un moment pour en parler. Le premier échange est gratuit et sans engagement.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Les chiffres cités sont issus de l’Observatoire Crédit Logement / CSA (juillet 2026) et de la Chambre des notaires de la Gironde ; les simulations sont fournies à titre indicatif et n’ont aucune valeur contractuelle.


Laisser un commentaire