
Acheter sa résidence principale reste le projet financier le plus structurant d’une vie. À la rentrée 2026, le contexte s’est resserré : après un printemps stable, les taux sont repartis à la hausse, les droits de mutation ont augmenté en Gironde et les banques restent tenues par les règles du Haut Conseil de stabilité financière. Autrement dit, les erreurs de préparation se paient plus cher qu’il y a deux ans. Voici les sept que nous rencontrons le plus souvent, et la manière de les éviter.
Acheter en 2026 : les chiffres à avoir en tête
Début septembre 2026, les taux moyens relevés par les réseaux de courtage s’établissent entre 3,23 % et 3,43 % sur 15 ans, entre 3,40 % et 3,54 % sur 20 ans et entre 3,50 % et 3,61 % sur 25 ans, hors assurance emprunteur. Ces barèmes remontent depuis l’été et certains analystes bancaires anticipent des taux compris entre 3,7 % et 4 % sur 20 ans d’ici la fin de l’année. Quelques dixièmes de point suffisent à modifier sensiblement la mensualité et le coût total du crédit.
| Durée | Taux moyen constaté | Mensualité pour 285 000 € | Intérêts sur la durée |
|---|---|---|---|
| 15 ans | 3,33 % | ≈ 2 014 € | ≈ 77 500 € |
| 20 ans | 3,45 % | ≈ 1 646 € | ≈ 110 000 € |
| 25 ans | 3,55 % | ≈ 1 434 € | ≈ 145 300 € |
La lecture de ce tableau résume à elle seule la première décision à prendre : allonger la durée fait baisser la mensualité, mais renchérit le crédit de plusieurs dizaines de milliers d’euros. Nous détaillons cet arbitrage dans notre article sur la durée de prêt immobilier en 2026.
Erreur n° 1 : chercher un bien avant d’avoir validé son financement
C’est de loin la plus répandue. On visite, on a un coup de cœur, puis on découvre que le budget ne suit pas. Or votre capacité d’emprunt ne dépend pas seulement de vos revenus : elle intègre vos crédits en cours, votre reste à vivre, la stabilité de votre situation professionnelle et le coût de l’assurance emprunteur.
Faire chiffrer son financement en amont permet de cibler les bonnes annonces, de formuler une offre crédible face à un vendeur, et de gagner du temps quand le marché s’accélère. Un premier ordre de grandeur se pose en quelques minutes avec nos simulateurs, puis se valide au cours d’un échange.
Erreur n° 2 : raisonner sur le prix du bien plutôt que sur le coût total
Le prix affiché ne représente qu’une partie de la dépense. Dans l’ancien, il faut ajouter environ 7 à 8 % de frais et de charges annexes, parfois davantage si des travaux sont nécessaires.
- les frais d’acquisition, dits frais de notaire : environ 6,32 % du prix dans les départements ayant relevé leur taux, dont la Gironde ;
- les frais de garantie, caution ou hypothèque, souvent de l’ordre de 1 % du montant emprunté ;
- les frais de dossier bancaire, généralement entre 500 et 1 500 € ;
- les honoraires de courtage, connus à l’avance et payables uniquement en cas de succès ;
- les travaux, l’ameublement, le déménagement et le raccordement des énergies.
Sur un achat à 300 000 €, l’enveloppe annexe dépasse fréquemment 25 000 €. C’est précisément ce qui détermine le montant d’apport à prévoir : les banques attendent en général qu’il couvre au minimum ces frais.
Erreur n° 3 : passer à côté des aides réservées aux primo-accédants
Beaucoup d’acheteurs ignorent qu’ils remplissent les conditions du statut de primo-accédant, c’est-à-dire ne pas avoir été propriétaire de sa résidence principale au cours des deux années précédentes. Ce statut ouvre plusieurs leviers.
- Le prêt à taux zéro, étendu en 2026 à l’ensemble des logements neufs sur tout le territoire, sous conditions de ressources et de composition du foyer.
- L’exonération de la hausse de 0,5 point des droits de mutation : les primo-accédants restent à environ 5,81 % de frais d’acquisition, contre 6,32 % pour les autres acheteurs, soit près de 1 500 € d’écart sur un achat à 300 000 €.
- Le prêt Action Logement pour les salariés du secteur privé, et les aides propres à certaines collectivités.
Ces dispositifs se cumulent avec le prêt principal et améliorent mécaniquement le plan de financement. Encore faut-il les demander au bon moment, avant le dépôt du dossier bancaire.
Erreur n° 4 : présenter un dossier bancaire approximatif
Les règles du HCSF encadrent toujours l’octroi de crédit en 2026 : un taux d’endettement plafonné à 35 % des revenus nets, assurance comprise, et une durée maximale de 25 ans, portée à 27 ans en cas de vente en l’état futur d’achèvement ou de travaux représentant au moins 25 % du coût de l’opération.
Les banques disposent d’une marge de dérogation de 20 % de leur production trimestrielle. Elle n’est pas entièrement utilisée : au premier trimestre 2026, la part des dossiers dérogatoires s’élevait à 17,5 %. Il existe donc une porte, mais elle s’ouvre pour des dossiers irréprochables : épargne résiduelle après l’opération, comptes sans incident sur les trois derniers mois, absence de découvert, crédits à la consommation soldés ou négligeables.
Un dossier lisible, complet et argumenté ne fait pas seulement gagner du temps : il pèse sur les conditions obtenues. C’est particulièrement vrai pour les profils atypiques, comme le montre notre cas pratique de financement d’un travailleur indépendant en Gironde.
Erreur n° 5 : ne regarder que le taux nominal
Le taux d’intérêt est le chiffre que tout le monde compare. Il ne dit pourtant qu’une partie de l’histoire. Sur un même projet, deux offres au même taux peuvent afficher plusieurs milliers d’euros d’écart une fois tout intégré.
- l’assurance emprunteur, qui représente couramment entre 25 et 35 % du coût total du crédit pour un jeune emprunteur ;
- les indemnités de remboursement anticipé et les cas d’exonération négociés ;
- la modularité des échéances, la possibilité de suspendre ou d’augmenter les mensualités ;
- la transférabilité du prêt en cas de revente et de nouvel achat ;
- les frais de tenue de compte et les produits associés exigés en contrepartie.
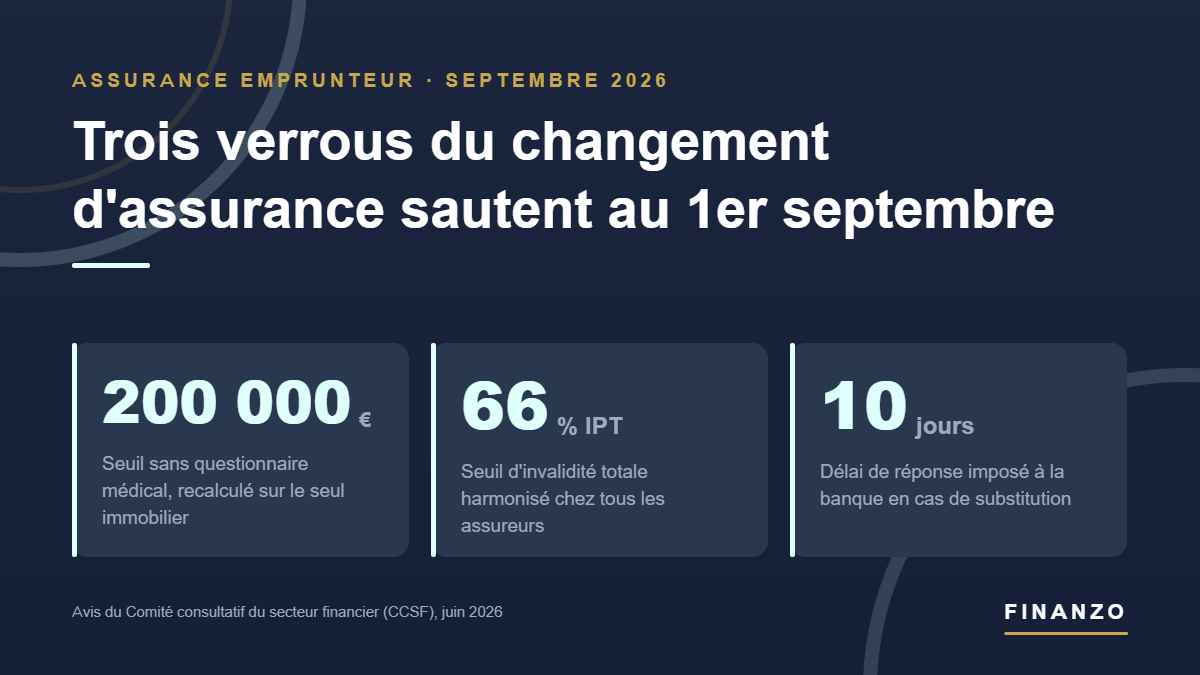
L’assurance mérite une attention particulière : la loi Lemoine permet d’en changer à tout moment, sans frais, et plusieurs évolutions sont entrées en vigueur au 1er septembre 2026. Nous détaillons ce levier dans notre article sur l’optimisation de l’assurance emprunteur.
Erreur n° 6 : signer un compromis sans en maîtriser les clauses
Le compromis engage. Trois points méritent d’être relus posément avant signature.
- La condition suspensive d’obtention de prêt : vérifiez le montant, le taux maximal et la durée qui y figurent. Si vous sollicitez un financement à des conditions supérieures à celles inscrites, un refus bancaire ne vous protège plus.
- Le délai accordé pour obtenir l’offre de prêt : quarante-cinq jours sont souvent insuffisants dans le contexte actuel. Soixante jours constituent un repère plus réaliste.
- Les diagnostics, et notamment le DPE : une étiquette F ou G annonce des travaux de rénovation énergétique qu’il vaut mieux chiffrer avant de s’engager plutôt qu’après.
Le délai de rétractation de dix jours dont dispose l’acquéreur reste une sécurité, mais il court à compter de la notification du compromis : mieux vaut avoir posé les bonnes questions en amont.
Erreur n° 7 : ne pas anticiper l’évolution de sa situation
Un prêt immobilier se rembourse sur vingt ou vingt-cinq ans. Sur une telle durée, une naissance, une mobilité professionnelle, une création d’entreprise ou une séparation sont des hypothèses raisonnables, pas des scénarios exotiques.
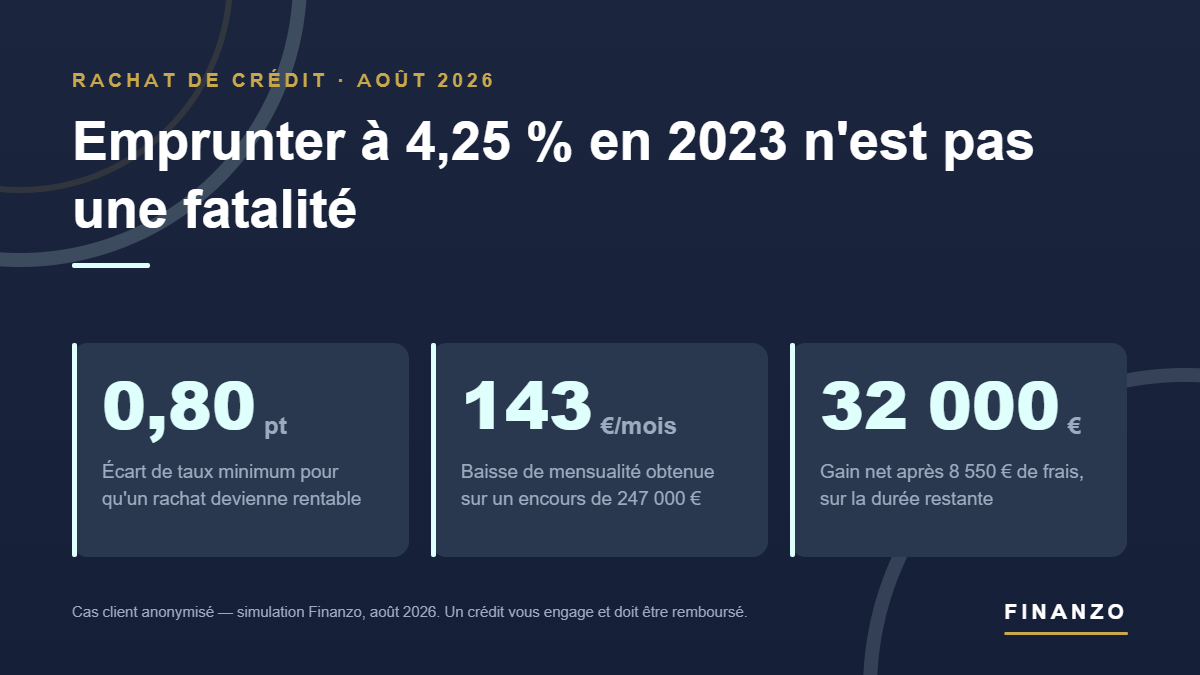
Un financement bien construit prévoit ces respirations : clause de modulation des échéances, report possible d’une ou deux mensualités, exonération d’indemnités en cas de revente pour raison professionnelle. Et si les conditions de marché évoluent favorablement, une renégociation ou un rachat de crédit reste envisageable, comme l’illustre le cas d’un couple bordelais que nous avons accompagné.
À Bordeaux et en Gironde, ce que cela change concrètement
Le marché bordelais s’est stabilisé après plusieurs années de correction. En septembre 2026, le prix moyen au mètre carré à Bordeaux se situe autour de 4 300 à 4 550 € selon les baromètres, avec des écarts importants d’un quartier à l’autre : les Chartrons, Saint-Genès ou Caudéran restent nettement au-dessus de la moyenne, quand Bacalan ou la rive droite offrent des points d’entrée plus accessibles.
Deux paramètres locaux pèsent sur le plan de financement. D’abord, la Gironde a relevé ses droits de mutation à 5 % depuis le 1er mai 2025, et cette hausse est applicable jusqu’au 30 avril 2028, sauf pour les primo-accédants. Ensuite, Bordeaux Métropole est classée en zone tendue, ce qui conditionne l’accès à certains dispositifs d’aide et modifie les plafonds applicables.
En pratique, un couple qui achète un appartement de 70 m² aux Chartrons et un couple qui vise une maison à Lormont ou à Cenon ne construisent pas du tout le même dossier. C’est là que le travail d’un courtier implanté localement prend son sens : nous savons quels établissements de la place sont, à un instant donné, les plus offensifs sur tel type de profil.
Questions fréquentes
Faut-il obligatoirement un apport pour acheter sa résidence principale ?
Aucun texte ne l’impose, mais dans les conditions de marché de 2026 la quasi-totalité des banques attendent un apport couvrant au moins les frais d’acquisition et de garantie, soit environ 8 à 10 % du prix. Les financements à 110 % existent encore, principalement pour de jeunes actifs à fort potentiel d’évolution ou des profils disposant d’une épargne résiduelle solide. Nous détaillons les seuils dans notre article dédié à l’apport pour une résidence principale.
Vaut-il mieux emprunter sur 20 ou sur 25 ans en 2026 ?
Tout dépend de votre objectif. Sur 25 ans, la mensualité baisse d’environ 210 € pour 285 000 € empruntés, ce qui augmente le budget accessible ; en contrepartie, le coût des intérêts progresse de près de 35 000 €. Le bon arbitrage dépend de votre horizon de détention : si vous envisagez de revendre dans huit à dix ans, l’écart de coût réellement supporté est bien plus faible que le montant total affiché.
Faut-il attendre une baisse des taux avant d’acheter ?
La question se pose légitimement, d’autant que les barèmes remontent depuis l’été. Deux éléments méritent d’être mis en balance : attendre expose au risque d’une hausse supplémentaire, tandis qu’acheter aujourd’hui laisse la possibilité de renégocier plus tard si les conditions s’améliorent. À l’inverse, un prix de bien négocié à la baisse est acquis définitivement. Aucune règle générale ne s’applique : c’est un arbitrage à faire au cas par cas, en fonction de votre situation et de la tension sur le secteur visé. Notre analyse des taux de crédit immobilier pour la rentrée 2026 apporte des repères complémentaires.
Faisons le point sur votre projet
Acheter sa résidence principale ne se résume pas à décrocher le meilleur taux affiché. Cela consiste à construire un plan de financement cohérent avec votre situation, vos projets et votre horizon, puis à le défendre auprès des établissements les mieux placés pour votre profil.
Chez Finanzo, nous accompagnons des acquéreurs à Bordeaux, en Gironde et plus largement en Nouvelle-Aquitaine. Le premier échange est gratuit et sans engagement : il sert à faire le point sur votre capacité d’emprunt, sur les aides mobilisables et sur les étapes à venir. Prenez rendez-vous avec Ludovic Romain pour en discuter.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Les chiffres et simulations présentés dans cet article sont indicatifs et arrêtés en septembre 2026 ; chaque projet fait l’objet d’une étude personnalisée.

Laisser un commentaire