
L’assurance emprunteur est la deuxième ligne de coût d’un crédit immobilier, juste après les intérêts. Sur un prêt de 25 ans, elle peut représenter jusqu’à 30 % du coût total du financement. Pourtant, fin 2025, seuls 18 % des emprunteurs avaient fait jouer la concurrence sur ce poste, selon le Comité consultatif du secteur financier (CCSF).
Depuis la loi Lemoine, vous pouvez pourtant changer d’assurance à tout moment, sans frais et sans attendre une date anniversaire. Voici ce que cela représente concrètement en 2026, et comment procéder.
L’assurance emprunteur en chiffres (août 2026)
| Indicateur | Valeur |
|---|---|
| Taux moyen d’un contrat groupe bancaire | 0,30 % à 0,50 % du capital initial |
| Taux moyen en délégation (profil 25-35 ans) | 0,08 % à 0,15 % |
| Écart de tarification groupe / délégation | 50 % à 70 % |
| Part des emprunteurs ayant délégué (fin 2025) | 18 % |
| Taux moyen de crédit immobilier sur 20 ans (août 2026) | 3,42 % à 3,44 % |
| Prix moyen au m² à Bordeaux (1er août 2026) | 4 326 € à 4 484 € |
Sources : CCSF, baromètres assurance emprunteur du premier trimestre 2026, observatoires de taux Pretto et La Centrale de Financement (août 2026), SeLoger et Qoridor (août 2026).
Pourquoi l’assurance emprunteur est indispensable
Elle n’est pas obligatoire au sens strict de la loi, mais aucune banque n’accorde de prêt immobilier sans elle. Elle garantit le remboursement du capital restant dû dans les situations où vous ne pourriez plus y faire face :
- le décès ;
- la perte totale et irréversible d’autonomie (PTIA) ;
- l’invalidité permanente, totale (IPT) ou partielle (IPP) ;
- l’incapacité temporaire totale de travail (ITT) ;
- en option, la perte d’emploi.
Elle protège la banque, mais surtout vos proches : sans elle, un décès ou une invalidité laisserait votre famille face à la totalité du capital restant dû. La répartition de la couverture entre co-emprunteurs, appelée quotité, mérite d’ailleurs autant d’attention que le tarif. Deux emprunteurs couverts à 50 % chacun ne sont pas protégés de la même façon que deux emprunteurs couverts à 100 % chacun.
Un coût largement sous-estimé
Le tarif d’un contrat groupe bancaire est mutualisé : il est calculé sur une moyenne, pas sur votre profil. Un emprunteur jeune, non-fumeur et sans antécédent médical paie donc en partie pour le risque des autres. C’est exactement ce que corrige la délégation d’assurance.
Prenons un cas fréquent en Gironde : un couple de 35 ans, non-fumeurs, salariés, qui emprunte 300 000 € sur 25 ans pour une maison en périphérie bordelaise, avec une couverture à 100 % sur chaque tête.
| Poste | Contrat groupe de la banque | Délégation d’assurance |
|---|---|---|
| Taux appliqué (capital initial) | 0,34 % | 0,11 % |
| Cotisation mensuelle | 85 € | 27,50 € |
| Coût total sur 25 ans | 25 500 € | 8 250 € |
| Écart | — | − 17 250 € |
Exemple indicatif, calculé sur le capital initial et hors évolution des barèmes. Chaque situation fait l’objet d’une étude au cas par cas.
17 250 €, c’est l’ordre de grandeur d’une rénovation énergétique, d’une cuisine équipée ou de deux à trois années de mensualités. Sur ce même dossier, gagner 0,10 point sur le taux nominal du crédit rapporterait sensiblement moins.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Ce que la loi Lemoine vous autorise
Entrée en application en 2022, la loi Lemoine a levé les principaux verrous :
- La résiliation à tout moment, sans frais ni pénalité, dès le lendemain de la signature de l’offre de prêt et jusqu’au dernier mois de remboursement.
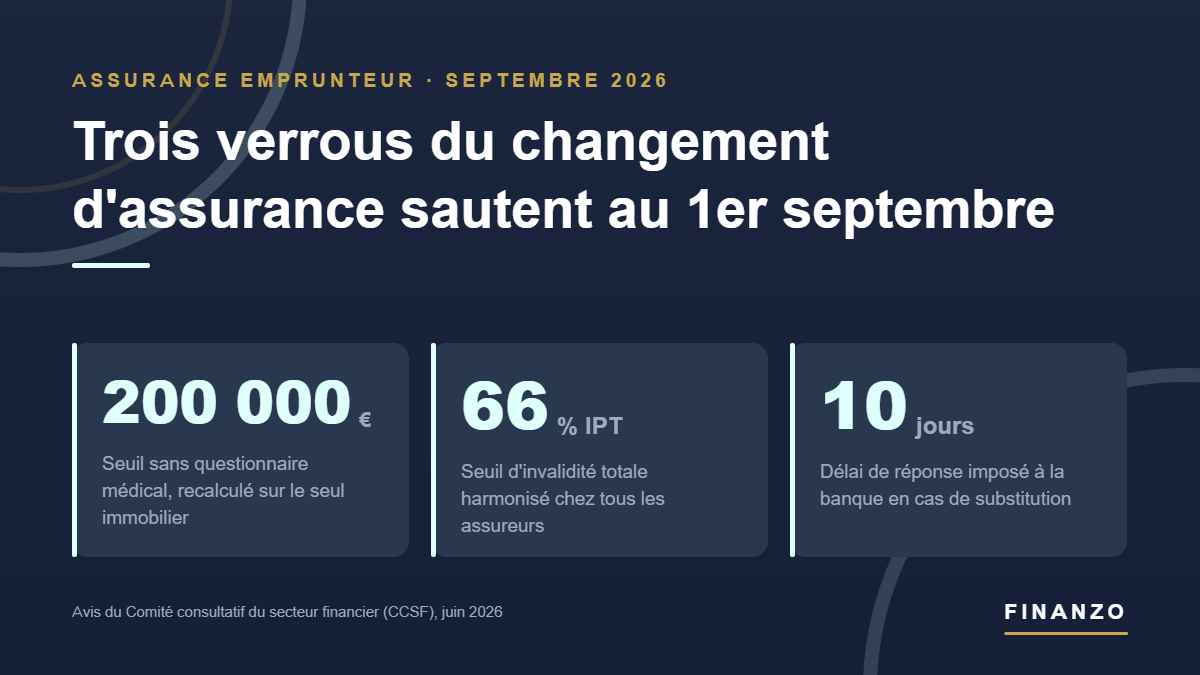
- La suppression du questionnaire médical lorsque la part assurée est inférieure à 200 000 € par emprunteur et que le crédit est remboursé avant votre 60e anniversaire.
- Le droit à l’oubli à cinq ans pour les anciens malades du cancer et de l’hépatite C.
Nouveauté en 2026 : le CCSF a précisé que seuls les crédits immobiliers entrent dans le calcul du seuil de 200 000 €, ce qui élargit l’accès à la dispense de questionnaire médical. D’autres évolutions s’appliquent depuis le 1er septembre 2026, notamment la fin des ruptures de couverture pendant un changement d’assureur et l’harmonisation des seuils d’invalidité entre assureurs. Nous les détaillons dans notre article sur les 3 changements de septembre 2026.
Changer d’assurance : la procédure en quatre étapes
- Rassemblez vos documents : fiche standardisée d’information, tableau d’amortissement et conditions générales du contrat en cours.
- Comparez à garanties au moins équivalentes. C’est la seule condition légale. Le CCSF a défini une liste de 18 critères d’équivalence, parmi lesquels chaque banque en retient un nombre limité. Un contrat moins cher mais moins couvrant sera refusé, et à juste titre.
- Adressez la demande de substitution à votre banque, accompagnée du nouveau contrat et de ses conditions générales.
- La banque dispose de dix jours ouvrés pour répondre. En cas d’accord, elle édite un avenant sans frais.
Un refus ne peut reposer que sur la non-équivalence des garanties et doit être motivé par écrit. Ce délai n’a rien de théorique : en 2025 et 2026, la DGCCRF a sanctionné quatre banques pour près de 900 000 € au total au titre du non-respect des règles de substitution. Si votre demande s’enlise ou si le refus n’est pas motivé, vous disposez de recours.
Le lien avec votre capacité d’emprunt
Le coût de l’assurance entre dans le TAEG et dans le calcul du taux d’endettement, plafonné à 35 % assurance comprise par les recommandations du HCSF. Une cotisation allégée, c’est donc mécaniquement de la capacité d’emprunt regagnée, ou une marge de sécurité supplémentaire dans le budget mensuel.
Avec des taux moyens autour de 3,42 % à 3,44 % sur 20 ans en août 2026 et une OAT 10 ans qui a franchi les 4 % cet été, la marge de négociation sur le taux nominal reste étroite. L’assurance, elle, se négocie encore largement. Nous revenons sur le contexte de marché dans notre analyse des taux de crédit immobilier à la rentrée 2026, et sur l’allongement des durées dans notre article consacré à la durée de prêt immobilier en 2026.
À Bordeaux et en Gironde, un enjeu très concret
Le marché bordelais est en phase de repli : le prix moyen s’établit entre 4 326 € et 4 484 €/m² au 1er août 2026 selon les observatoires, en baisse sur un an comme sur deux ans. Cette détente redonne du pouvoir d’achat immobilier, mais les montants empruntés restent élevés : un appartement de 65 m² dans Bordeaux intra-muros représente encore de l’ordre de 280 000 €, hors frais d’acquisition.
Sur de tels montants, quelques dixièmes de point d’assurance modifient l’équilibre d’un plan de financement. C’est vrai pour les primo-accédants de la métropole, pour les acquéreurs du Bassin d’Arcachon, du Libournais ou du Médoc, et plus encore pour les travailleurs non salariés, dont les contrats groupe intègrent souvent des surprimes ou des exclusions mal adaptées à leur activité. Nous l’avons illustré dans le cas d’un consultant TNS ayant financé 350 000 € en Gironde.
Ce que nous faisons pour vous
- l’analyse ligne à ligne de votre contrat actuel : garanties, exclusions, quotités, mode de calcul de la cotisation ;
- la comparaison des offres du marché sur des garanties réellement équivalentes, et non sur le seul tarif ;
- l’ajustement des garanties à votre métier, à votre âge et à votre situation personnelle ;
- la rédaction et le suivi de la demande de substitution auprès de votre banque, jusqu’à la signature de l’avenant.
Le mode de calcul mérite une attention particulière. Une cotisation assise sur le capital restant dû peut sembler plus chère les premières années et revenir nettement moins cher sur la durée totale. C’est le coût global, et non la première mensualité, qui doit guider la décision.
Questions fréquentes
Puis-je changer d’assurance si mon crédit a déjà dix ans ?
Oui. La loi Lemoine autorise la substitution à tout moment, quelle que soit l’ancienneté du prêt, et jusqu’au dernier mois de remboursement. L’économie sera mécaniquement plus faible qu’en début de crédit, puisqu’il reste moins d’échéances, mais elle demeure souvent significative : le tarif d’un contrat groupe, lui, ne baisse pas avec le temps. Une simulation chiffrée permet de trancher en quelques minutes.
Ma banque peut-elle refuser ma nouvelle assurance ou modifier mon taux ?
Elle ne peut refuser que pour un seul motif, la non-équivalence des garanties, et ce refus doit être motivé par écrit dans un délai de dix jours ouvrés. Elle ne peut ni facturer de frais d’avenant, ni modifier le taux de votre crédit, ni exiger une contrepartie commerciale. Ces pratiques sont sanctionnées.
Devrai-je repasser un questionnaire médical ?
Pas nécessairement. Si la part que vous assurez est inférieure à 200 000 € et que le crédit s’achève avant vos 60 ans, aucun questionnaire ni examen médical ne peut vous être demandé. Au-delà de ce seuil, le questionnaire reste la règle, mais un antécédent de santé n’interdit pas la délégation : il oriente le choix du contrat et de l’assureur.
Faisons le point sur votre contrat
Dans la majorité des dossiers que nous étudions, une optimisation de l’assurance réduit le coût total du projet sans toucher au crédit lui-même : même durée, même banque, même échéance de remboursement. Seule la ligne assurance change.
Adressez-nous votre offre de prêt et vos conditions d’assurance actuelles. Nous vous dirons, chiffres à l’appui, s’il y a matière à optimiser, et si ce n’est pas le cas, nous vous le dirons également. L’échange est gratuit et sans engagement.
Ludovic Romain, Finanzo — courtage en prêt immobilier et en assurance emprunteur à Bordeaux, en Gironde et en Nouvelle-Aquitaine.


Laisser un commentaire