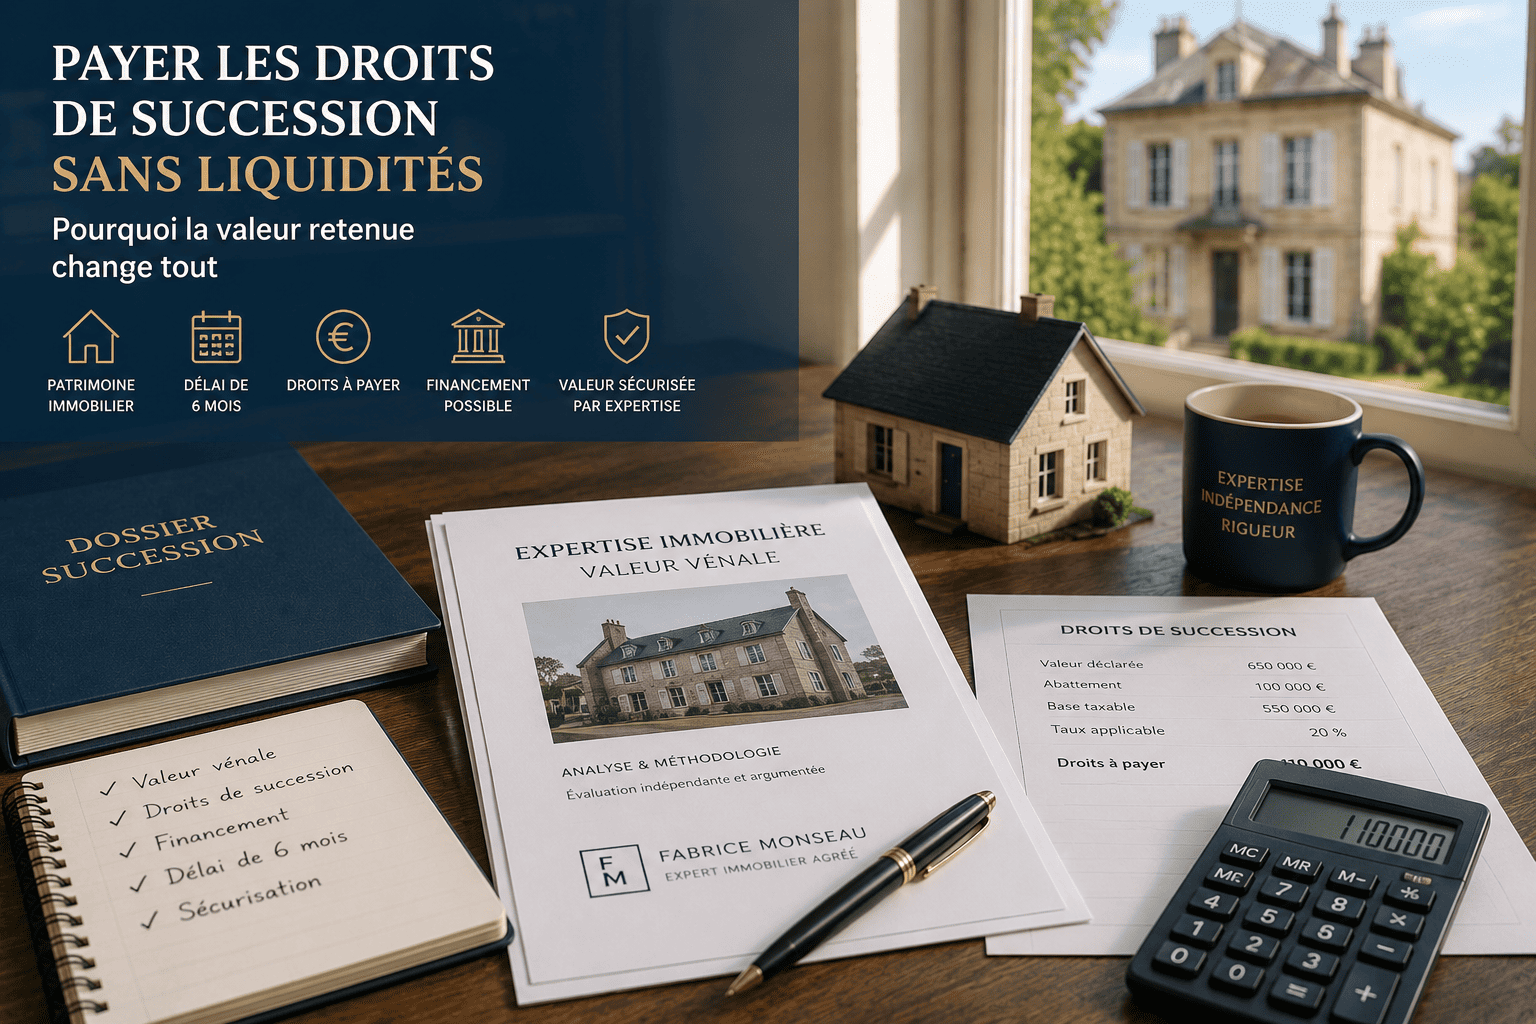
Un bien immobilier hérité, mais pas un euro disponible pour régler les droits de succession. La situation surprend, et pourtant elle est courante. Le patrimoine existe, il est parfois considérable — mais l’administration fiscale attend un virement, pas des mètres carrés. Et elle l’attend vite. Voici comment financer les droits de succession quand le patrimoine hérité est immobilier, et l’élément qui conditionne toutes les solutions : la valeur retenue pour le bien.
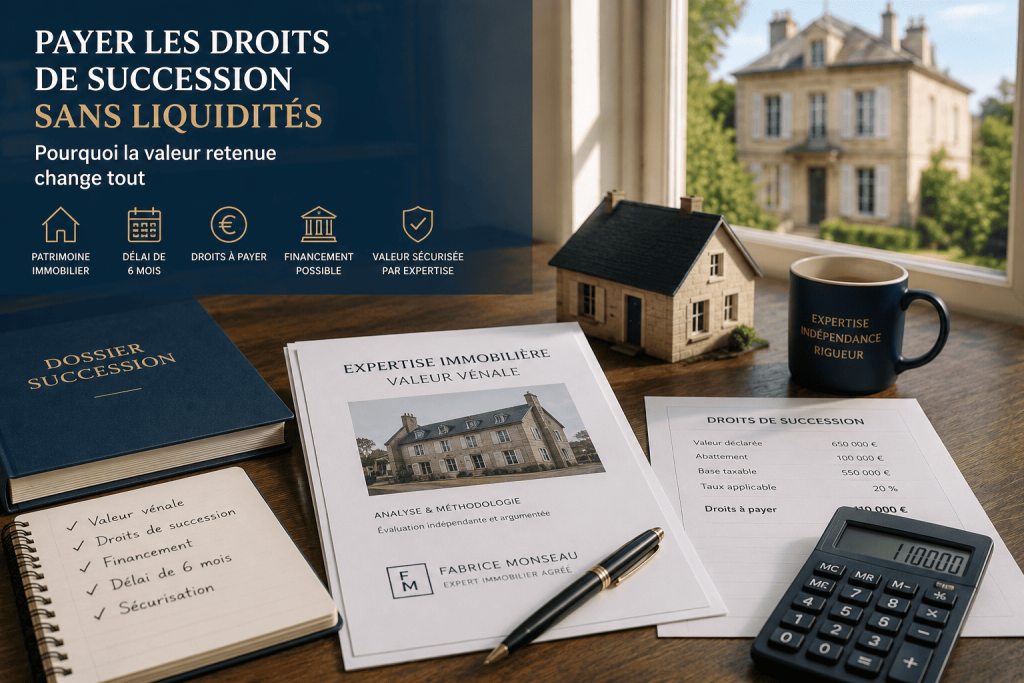
Six mois pour payer, alors que rien n’est encore vendu
La déclaration de succession doit être déposée dans les six mois suivant le décès lorsque celui-ci est survenu en France métropolitaine — le délai passe à un an dans les autres cas. Les droits sont exigibles au moment de ce dépôt.
Six mois, sur le papier, cela semble confortable. Dans les faits, c’est court. Il faut d’abord que le notaire identifie les héritiers, reconstitue l’actif, obtienne les pièces bancaires. Si le bien doit être vendu, il faut ensuite le mettre sur le marché, trouver un acquéreur, signer un compromis, purger le délai de rétractation, attendre l’offre de prêt de l’acheteur puis l’acte authentique. À Bordeaux et en Gironde, entre la mise en vente et le versement des fonds, il s’écoule fréquemment plus de six mois — et davantage encore sur les biens atypiques ou les maisons de famille à rénover.
Les héritiers se retrouvent donc dans une situation paradoxale : propriétaires d’un patrimoine réel, mais sans les liquidités pour honorer une dette fiscale immédiate. Passé le délai, l’administration applique un intérêt de retard, majoré d’une pénalité si le retard se prolonge. Ne rien faire est donc l’option la plus coûteuse.
Combien devez-vous réellement ?
Avant de chercher comment payer, il faut savoir combien. Les droits se calculent sur la part nette revenant à chaque héritier, après application d’un abattement qui dépend du lien de parenté.
- Enfant héritant d’un parent : abattement de 100 000 € par parent et par enfant.
- Frère ou sœur : 15 932 €.
- Neveu ou nièce : 7 967 €.
- Personne sans lien de parenté : 1 594 €.
- Héritier en situation de handicap : 159 325 €, cumulable avec l’abattement lié au lien de parenté.
Au-delà de l’abattement, un barème progressif s’applique. En ligne directe, il démarre à 5 % et atteint 45 % sur la fraction la plus élevée. Entre frères et sœurs, les taux sont sensiblement plus lourds ; entre personnes non parentes, ils atteignent 60 %.
Une conséquence directe, et c’est là que tout se joue : chaque euro de valeur déclarée en trop se traduit par des droits supplémentaires, dans une proportion qui peut atteindre 20, 30 ou 45 % selon la tranche. Sur un bien surestimé de 50 000 €, l’erreur peut coûter plusieurs milliers d’euros de droits — et un emprunt d’autant plus lourd.
Première solution, souvent ignorée : étaler le paiement auprès du Trésor
Beaucoup d’héritiers pensent immédiatement à l’emprunt bancaire. C’est rarement le premier réflexe à avoir, car l’administration fiscale propose elle-même un dispositif d’étalement, méconnu et souvent moins cher.
Le paiement fractionné
Il permet de régler les droits en plusieurs versements égaux, en principe trois versements espacés de six mois, soit un étalement sur un an. Ce crédit accordé par le Trésor public génère des intérêts : le taux applicable est de 2 % en 2026, contre 2,3 % en 2025. Pour les transmissions d’entreprises, il tombe à 0,6 %. Le taux est figé au moment de l’acceptation de la demande et ne bouge plus pendant toute la durée du crédit.
Deux points à comprendre : l’administration exige des garanties (hypothèque sur le bien, caution, nantissement), et la demande doit être formulée au moment du dépôt de la déclaration de succession, pas après. Votre notaire est le bon interlocuteur pour la monter.
Le paiement différé
Plus restrictif : il ne concerne que les successions comportant des biens démembrés. Les droits correspondant à la nue-propriété ne sont alors exigibles que dans les six mois suivant la réunion de l’usufruit et de la nue-propriété. C’est un cas de figure fréquent lorsqu’un parent survivant conserve l’usufruit du logement familial.
Ses limites
Un an d’étalement suffit dans bien des cas. Mais si la vente s’annonce longue, si les héritiers sont en désaccord, si le bien nécessite des travaux avant d’être commercialisable, ou si les garanties exigées posent problème, le dispositif atteint vite ses limites. C’est à ce moment que la question du financement bancaire se pose sérieusement.
Le coût relatif des deux solutions mérite d’être comparé au cas par cas : à 2 %, l’étalement du Trésor est aujourd’hui plus avantageux qu’un crédit bancaire classique, mais il est limité à un an. Pour situer le niveau actuel des taux de marché, voyez notre analyse des taux de crédit immobilier à la rentrée 2026.
Deuxième solution : financer les droits par un crédit
Certains héritiers choisissent d’emprunter pour régler les droits, le temps que la vente ou le partage libère les liquidités. Il s’agit d’un besoin de trésorerie ponctuel, adossé à un patrimoine réel mais provisoirement immobilisé.
À ne pas confondre avec le rachat de soulte
La distinction est importante et elle est souvent mal comprise. Le rachat de soulte intervient lorsqu’un héritier souhaite conserver le bien et rachète la part des autres : c’est une opération patrimoniale, généralement financée sur une longue durée. Le financement des droits de succession couvre uniquement l’échéance fiscale, indépendamment de la question de savoir qui conservera le bien. Les deux besoins peuvent coexister dans un même dossier, mais ils ne se montent pas de la même façon et ne s’adressent pas forcément aux mêmes établissements.
Ce que la banque regarde
Un dossier de ce type se juge sur des critères précis : la valeur du bien et sa liquidité réelle sur le marché local, l’existence ou non d’un accord entre héritiers, l’horizon de sortie envisagé (vente, conservation, partage), et bien sûr la capacité de remboursement des emprunteurs. Un dossier documenté — avec une valeur justifiée et un calendrier crédible — se traite dans des conditions sans rapport avec un dossier présenté à l’estime.
Toutes les banques ne se positionnent pas sur ce type de demande, et celles qui le font n’appliquent pas les mêmes conditions. C’est précisément le travail d’un courtier : identifier les établissements réellement actifs sur ce segment et présenter le dossier sous l’angle qui lui donne ses chances.
Tout part d’une seule donnée : la valeur retenue pour le bien
Vous l’aurez compris en lisant ce qui précède : la valeur déclarée détermine le montant des droits, donc le montant à étaler ou à emprunter. C’est le point de départ de tout le raisonnement, et c’est aussi le plus fragile.
Deux erreurs symétriques guettent les héritiers. Une valeur surestimée alourdit inutilement la facture fiscale et le financement qui va avec. Une valeur sous-estimée expose à un redressement, avec rappel de droits, intérêts de retard et pénalités — parfois plusieurs années après, quand l’administration compare le prix de revente au montant déclaré.
Entre les deux, l’estimation faite « au feeling », ou la moyenne de trois avis d’agences obtenus par téléphone, ne constitue pas une base défendable.
Ce qu’apporte une expertise indépendante
Une expertise en valeur vénale, réalisée par un professionnel indépendant, établit la valeur du bien sur des bases vérifiables : références de transactions comparables, caractéristiques réelles du bien, état du marché local, méthodologie explicitée. Le rapport est transmis au notaire chargé de la succession et sert de référence à la fois pour la déclaration fiscale et pour le dossier présenté à la banque.
Son intérêt est double. Face à l’administration, il constitue un élément de justification en cas de contrôle. Face à la banque, il transforme une demande approximative en dossier étayé. Pour comprendre la démarche et les cas où elle s’impose, la page consacrée à l’expertise immobilière en cas de succession à Bordeaux en détaille les étapes.
Un cas concret
Dans une succession récente, les héritiers d’une maison familiale se sont trouvés face à l’échéance fiscale avant même d’avoir tranché s’ils vendaient ou conservaient le bien. Faute de valeur clairement établie, ils hésitaient entre deux mauvaises options : déclarer bas pour limiter les droits immédiats, au risque d’un redressement ultérieur, ou déclarer haut par prudence, au prix d’un financement plus lourd que nécessaire.
Une expertise indépendante a permis de fixer un montant justifié, transmis au notaire. À partir de cette valeur, le calcul des droits est devenu précis, et le financement a pu être calibré au bon niveau — ni trop, ni trop peu. Le dossier a été présenté aux banques avec le rapport d’expertise en pièce jointe, ce qui a nettement fluidifié l’instruction.
Ce qu’il faut retenir
- Les droits sont exigibles sous six mois, indépendamment de l’avancement de la vente.
- Le paiement fractionné auprès du Trésor, à 2 % en 2026, est à examiner en premier : il se demande au dépôt de la déclaration, pas après.
- Le crédit bancaire prend le relais quand l’étalement sur un an ne suffit pas, ou quand les garanties exigées bloquent.
- Tout se calibre à partir de la valeur retenue pour le bien : c’est elle qu’il faut sécuriser en premier.
Chaque succession a ses particularités — nombre d’héritiers, présence d’un usufruit, état d’entente de la famille, nature du bien. Ces situations s’étudient au cas par cas, et il n’existe pas de solution unique. Si vous êtes confronté à cette échéance en Gironde ou en Nouvelle-Aquitaine, échangeons vingt minutes : nous ferons le point sur votre situation et sur les options réellement ouvertes, sans engagement de votre part.
Selon la configuration du dossier, d’autres montages peuvent être envisagés, notamment lorsque les héritiers supportent déjà des charges de crédit par ailleurs : le regroupement de crédits permet parfois de dégager la capacité nécessaire sans souscrire un emprunt supplémentaire.
Questions fréquentes
Quand les droits de succession doivent-ils être payés ?
Dans les six mois suivant le décès lorsqu’il est survenu en France métropolitaine, un an dans les autres cas. Ce délai s’applique même si le bien immobilier hérité n’a pas encore été vendu ni partagé entre les héritiers.
Peut-on étaler le paiement des droits de succession ?
Oui. Le paiement fractionné permet de régler les droits en trois versements espacés de six mois, moyennant un intérêt fixé à 2 % en 2026. La demande doit être formulée lors du dépôt de la déclaration de succession et l’administration exige des garanties. Le paiement différé, réservé aux successions comportant des biens démembrés, reporte quant à lui les droits portant sur la nue-propriété.
Est-il possible d’emprunter pour payer des droits de succession ?
Oui. Certains établissements acceptent de financer ce besoin de trésorerie ponctuel, en attendant que la vente ou le partage libère les liquidités. Toutes les banques ne se positionnent pas sur ce type de dossier, et les conditions varient sensiblement d’un établissement à l’autre.
Le rachat de soulte, est-ce la même chose ?
Non. Le rachat de soulte intervient lorsqu’un héritier rachète la part des autres pour conserver le bien. Le financement des droits de succession sert uniquement à régler l’obligation fiscale, indépendamment de la question de savoir qui conservera le bien.
Pourquoi la valeur du bien influence-t-elle autant le montant des droits ?
Les droits se calculent sur la valeur déclarée au jour du décès, après abattement, selon un barème progressif qui atteint 45 % en ligne directe. Chaque euro déclaré en trop est donc taxé au taux marginal de la succession. À l’inverse, une sous-évaluation expose à un redressement assorti d’intérêts et de pénalités.
Que se passe-t-il en cas de retard de paiement ?
L’administration applique un intérêt de retard sur les sommes dues, auquel s’ajoute une majoration si le retard se prolonge après mise en demeure. Il est donc préférable d’anticiper et de déposer une demande de paiement fractionné plutôt que de laisser filer l’échéance.
Finanzo — courtier en prêt immobilier et assurance emprunteur à Bordeaux. Immatriculé à l’ORIAS sous le n° 26006682 (www.orias.fr). Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Cet article présente des informations générales à jour en août 2026 et ne constitue ni un conseil fiscal ni un conseil juridique personnalisé ; chaque succession doit être étudiée avec votre notaire.


Laisser un commentaire