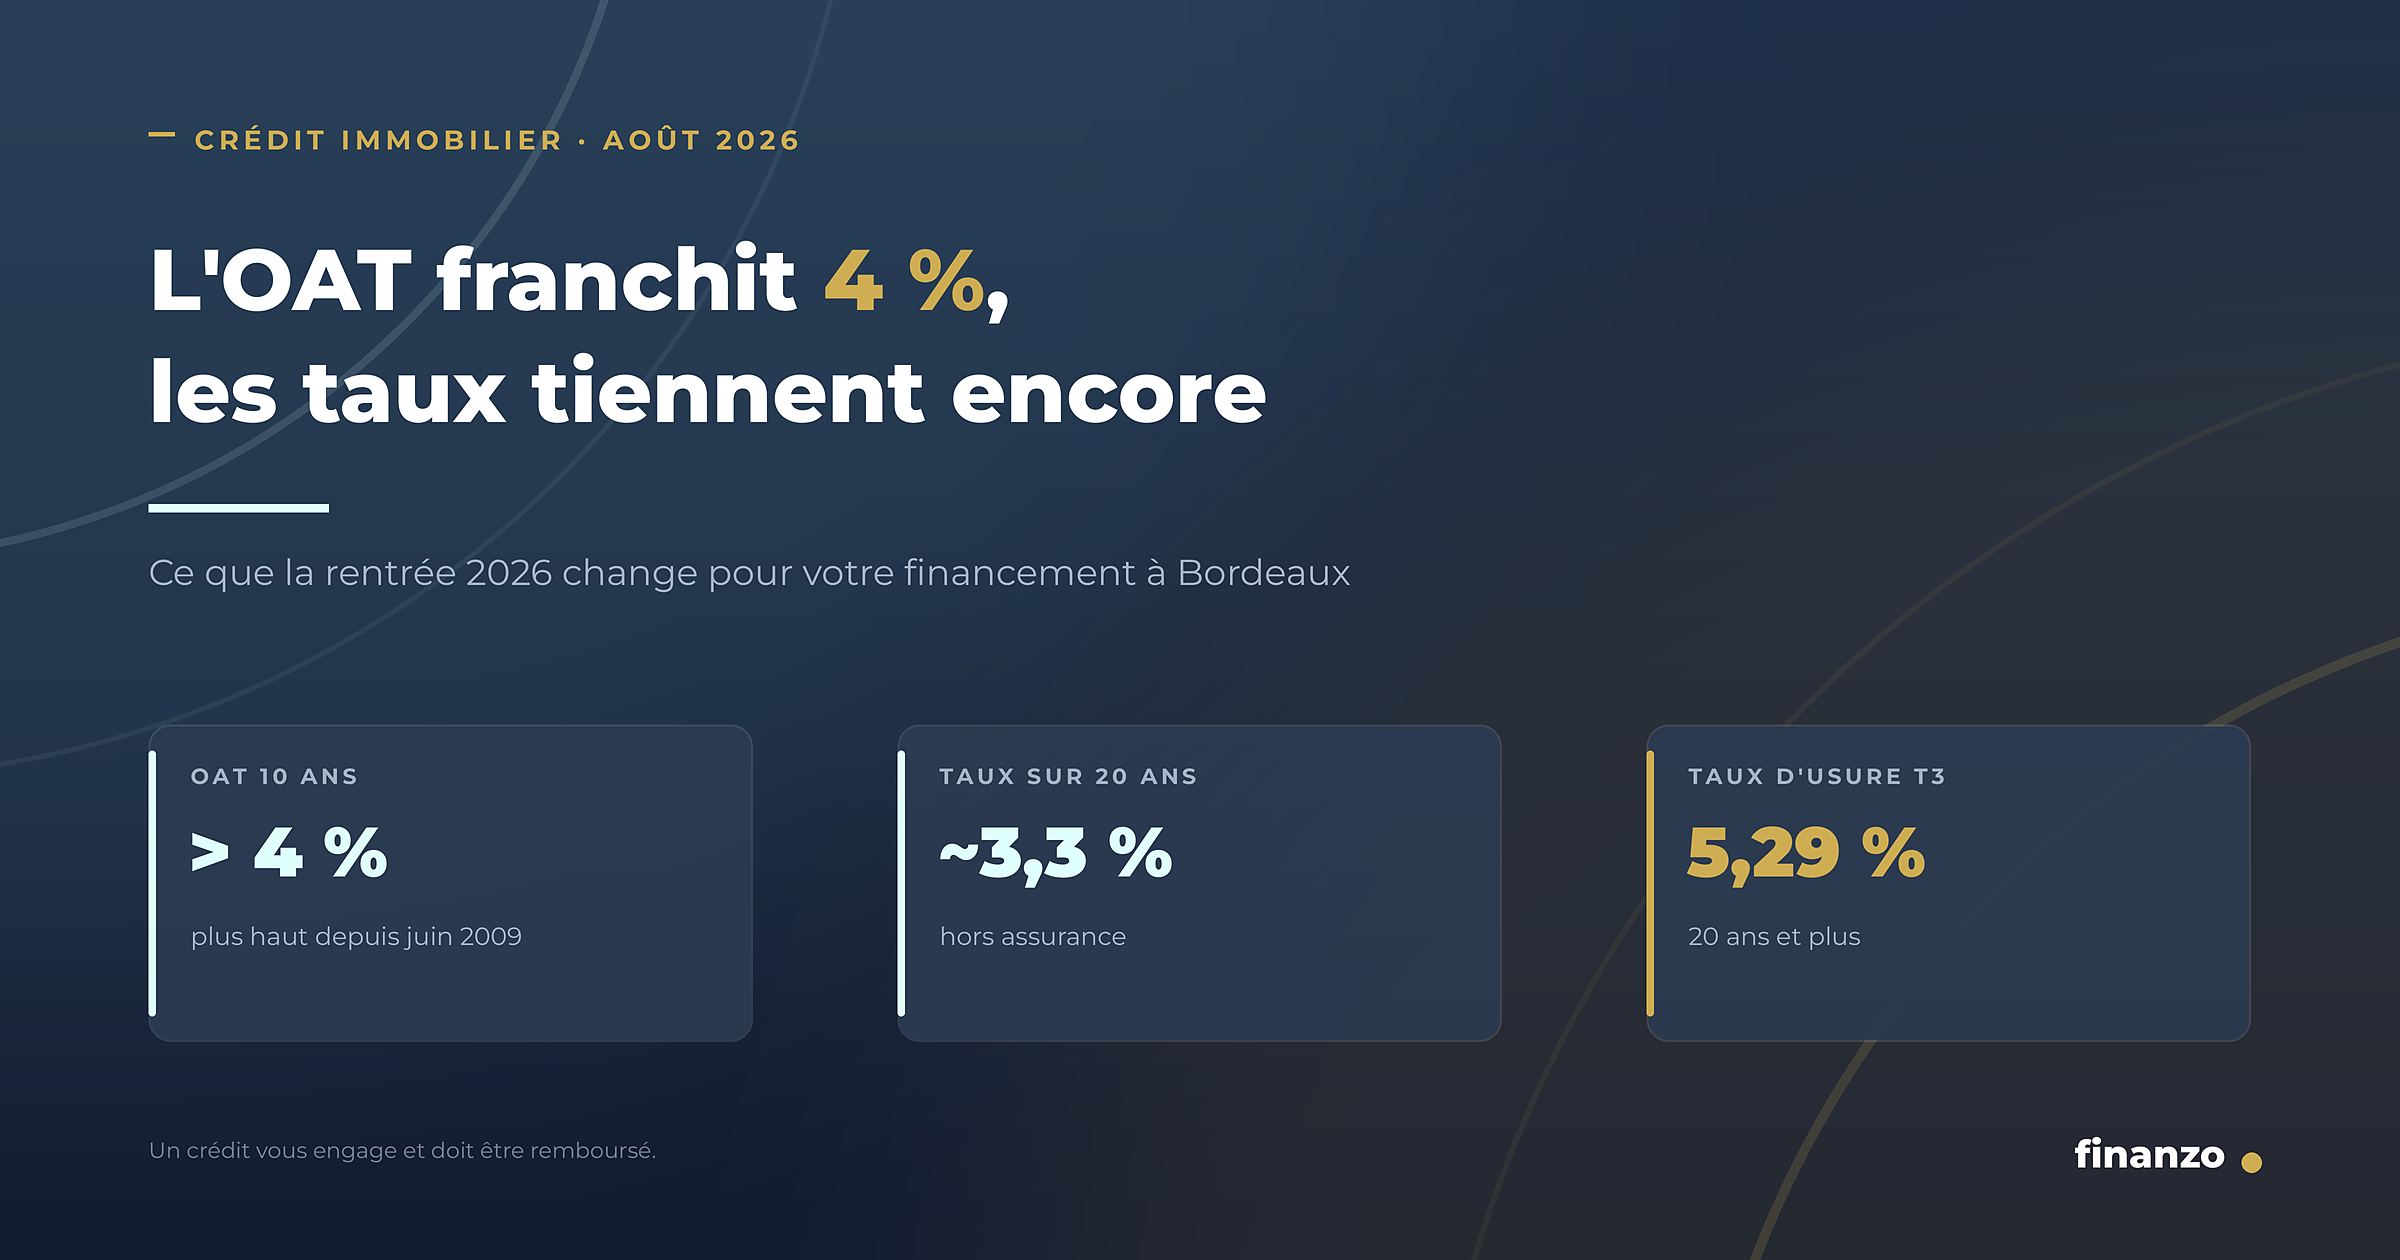
Le taux de crédit immobilier proposé aux emprunteurs reste, en cette mi-août 2026, nettement plus bas que ce que la situation des marchés obligataires laisserait présager. L’OAT à 10 ans a franchi les 4 %, son plus haut niveau depuis juin 2009, sans que les barèmes bancaires ne suivent au même rythme. Cet écart ne durera pas éternellement : voici comment je le lis, et ce que cela implique concrètement pour un projet immobilier à Bordeaux ou en Gironde.
Où en sont vraiment les taux de crédit immobilier en août 2026 ?
Les baromètres publiés par les principaux réseaux de courtage en août 2026 convergent : on emprunte aujourd’hui autour de 3,15 % à 3,35 % sur 15 ans, 3,30 % à 3,45 % sur 20 ans et 3,40 % à 3,55 % sur 25 ans, hors assurance emprunteur.
Ces fourchettes recouvrent des réalités très différentes. Un dossier avec 20 % d’apport, des revenus stables et une épargne résiduelle décroche le bas de la fourchette. Un profil sans apport, ou avec des crédits à la consommation en cours, se situera plutôt au-dessus, quand la banque accepte le dossier.
L’OAT à 4 % : un signal que les banques n’ont pas encore répercuté
L’OAT 10 ans est l’obligation assimilable du Trésor : c’est le taux auquel l’État français emprunte, et la référence indirecte du coût des ressources longues des banques. Quand elle monte, les barèmes de crédit immobilier suivent — avec un décalage de quelques semaines à quelques mois.
Ce décalage, nous le vivons en ce moment. Mécaniquement, une OAT au-dessus de 4 % justifierait des taux clients proches de 3,80 %. Les banques ne l’ont pas fait, pour une raison simple : le crédit immobilier reste leur meilleur produit d’appel pour capter un client, ses comptes, son épargne et ses assurances. Plusieurs établissements acceptent donc de rogner leur marge pour ne pas laisser filer un bon dossier chez le voisin.
C’est un équilibre fragile, qui repose sur une décision commerciale et non sur une réalité financière. Il peut se corriger vite.
Ce qu’une hausse de 0,30 point changerait concrètement
Plutôt que de spéculer sur des pourcentages, regardons un cas chiffré. Prenons un emprunt de 250 000 € sur 20 ans, hors assurance et hors frais.
| Scénario | Taux | Mensualité | Intérêts totaux |
|---|---|---|---|
| Conditions constatées aujourd’hui | 3,31 % | 1 426 € | ≈ 92 100 € |
| Après une hausse de 0,30 point | 3,61 % | 1 464 € | ≈ 101 400 € |
| Écart | +0,30 pt | +38 €/mois | +9 300 € |
Trente-huit euros par mois ne bouleversent pas un budget. Neuf mille trois cents euros sur la durée du prêt, c’est en revanche l’équivalent d’une cuisine équipée ou d’une bonne partie des frais de notaire.
L’autre effet, moins visible, porte sur la capacité d’emprunt. Avec une mensualité cible de 1 200 € sur 20 ans, on emprunte environ 210 400 € à 3,31 %, contre 204 900 € à 3,61 %. Soit près de 5 500 € de pouvoir d’achat immobilier en moins — un peu plus d’un mètre carré au prix moyen bordelais.
Ces exemples sont donnés à titre indicatif et ne constituent pas une offre. Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Le cadre réglementaire, lui, n’a pas bougé
Bonne nouvelle pour les emprunteurs : les règles d’octroi restent celles que nous connaissons.
- Taux d’endettement plafonné à 35 %, assurance emprunteur incluse.
- Durée maximale de 25 ans (27 ans en cas de travaux importants ou de VEFA avec différé).
- Marge de flexibilité de 20 % des dossiers laissée à la main des banques.
Le Haut Conseil de stabilité financière a confirmé le maintien intégral de ce cadre en 2026. Fait intéressant : les banques utilisent de plus en plus cette marge de dérogation, qui atteignait 17,5 % des nouveaux crédits au premier trimestre 2026, contre 15,7 % un an plus tôt.
Concrètement, cela veut dire que la porte n’est pas fermée pour les dossiers légèrement au-dessus de 35 % — à condition de savoir où frapper. Toutes les banques n’utilisent pas cette flexibilité au même rythme, et c’est précisément le genre d’information qui se travaille sur le terrain, banque par banque.
Côté plafond légal, les taux d’usure publiés par la Banque de France pour le troisième trimestre 2026 sont fixés à 5,29 % pour les prêts de 20 ans et plus, 4,57 % entre 10 et 20 ans, et 6,39 % pour les prêts relais. Ils s’appliquent jusqu’au 30 septembre. Avec des TAEG constatés bien en dessous, l’usure n’est plus le facteur bloquant qu’elle a pu être en 2023.
Ce que cela donne sur le marché bordelais
À Bordeaux, les prix se sont stabilisés après plusieurs années de correction. Au 1er août 2026, le prix moyen tous types de biens confondus s’établit autour de 4 500 €/m², avec environ 4 375 €/m² pour les appartements et 4 943 €/m² pour les maisons.
Sur douze mois, les appartements sont quasi stables tandis que les maisons reculent encore légèrement. Sur cinq ans, la baisse reste marquée — de l’ordre de 8 à 10 % selon le type de bien.
La métropole offre par ailleurs des écarts de prix très nets d’une commune à l’autre : autour de 3 800 €/m² à Mérignac et Pessac, 4 133 €/m² à Talence, 3 931 €/m² à Bègles, et sous les 3 200 €/m² sur la rive droite à Cenon ou Lormont. Pour un même budget, le curseur entre localisation et surface se joue souvent sur une ou deux stations de tram.
C’est la combinaison qui compte : des prix stabilisés, des vendeurs redevenus négociables et des taux encore contenus forment une configuration qu’on n’avait pas vue depuis un moment. Elle ne garantit rien, mais elle mérite d’être utilisée si votre projet est prêt.
Mes recommandations d’ici la rentrée
Voici ce que je conseille aux clients que j’accompagne actuellement en Gironde.
- Faites valider votre capacité d’emprunt avant de visiter. Se positionner rapidement sur un bien, avec un financement déjà cadré, reste le meilleur argument face à un vendeur.
- Ne bloquez pas votre projet sur l’espoir d’une baisse. Aucun scénario de baisse significative ne se dessine à court terme, et 0,30 point de hausse coûte plus cher que quelques mois d’attente ne rapportent.
- Nettoyez votre dossier. Soldez les petits crédits conso, évitez les découverts sur les trois derniers mois de relevés, documentez toute épargne.
- Ne négligez pas l’assurance emprunteur. Sur un prêt de 250 000 €, l’écart entre un contrat groupe bancaire et une délégation adaptée au profil se compte souvent en milliers d’euros — un levier au moins aussi puissant que 0,10 point de taux. C’est un sujet que je détaille dans cet article sur l’assurance emprunteur comme levier d’optimisation.
- Si vous avez emprunté en 2023 ou 2024 à plus de 4 %, faites étudier une renégociation ou un rachat : l’opération redevient pertinente pour certains profils.
Questions fréquentes
Faut-il acheter maintenant ou attendre une baisse des taux ?
Si votre projet est mûr et votre apport constitué, attendre présente aujourd’hui plus de risques que d’avantages. Les indicateurs de marché pointent plutôt vers une remontée progressive des barèmes que vers une détente. À l’inverse, si votre situation professionnelle ou votre épargne n’est pas stabilisée, mieux vaut consolider le dossier : un bon dossier obtient un meilleur taux qu’un bon timing.
Un taux d’endettement à 36 % condamne-t-il mon dossier ?
Non, pas systématiquement. Les banques disposent d’une marge de dérogation portant sur 20 % de leur production, et elles l’utilisent de plus en plus. Un reste à vivre confortable, une épargne solide ou une évolution de revenus documentée peuvent faire basculer la décision. Encore faut-il présenter le dossier à l’établissement qui dispose encore de cette marge au moment où vous déposez.
Le taux d’usure peut-il encore bloquer un dossier en 2026 ?
C’est devenu rare. Avec un plafond à 5,29 % sur 20 ans et plus au troisième trimestre 2026, et des TAEG généralement compris entre 3,8 % et 4,5 % assurance incluse, la marge est confortable. Les situations à risque concernent surtout les emprunteurs seniors ou avec un risque de santé aggravé, dont le coût d’assurance pèse lourd dans le TAEG.
Faisons le point sur votre projet
Le taux de crédit immobilier n’est qu’un paramètre parmi d’autres, mais c’est celui qui bouge le plus vite en ce moment. Entre une OAT sous tension et des banques qui absorbent encore le choc, la fin de l’été 2026 ressemble à une fenêtre plus qu’à un plateau durable.
Chaque situation s’étudie au cas par cas : montant, apport, profil professionnel, choix de la banque et de l’assurance. Vous pouvez commencer par estimer votre projet avec nos simulateurs, puis en discuter avec moi.
Un premier échange est gratuit et sans engagement : prenez rendez-vous ici. Je regarde votre dossier, je vous dis ce qu’il vaut aujourd’hui sur le marché bordelais, et nous voyons ensemble s’il y a matière à avancer.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Les taux et chiffres cités correspondent aux conditions observées en août 2026 et ne constituent pas un engagement contractuel.


Laisser un commentaire